Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
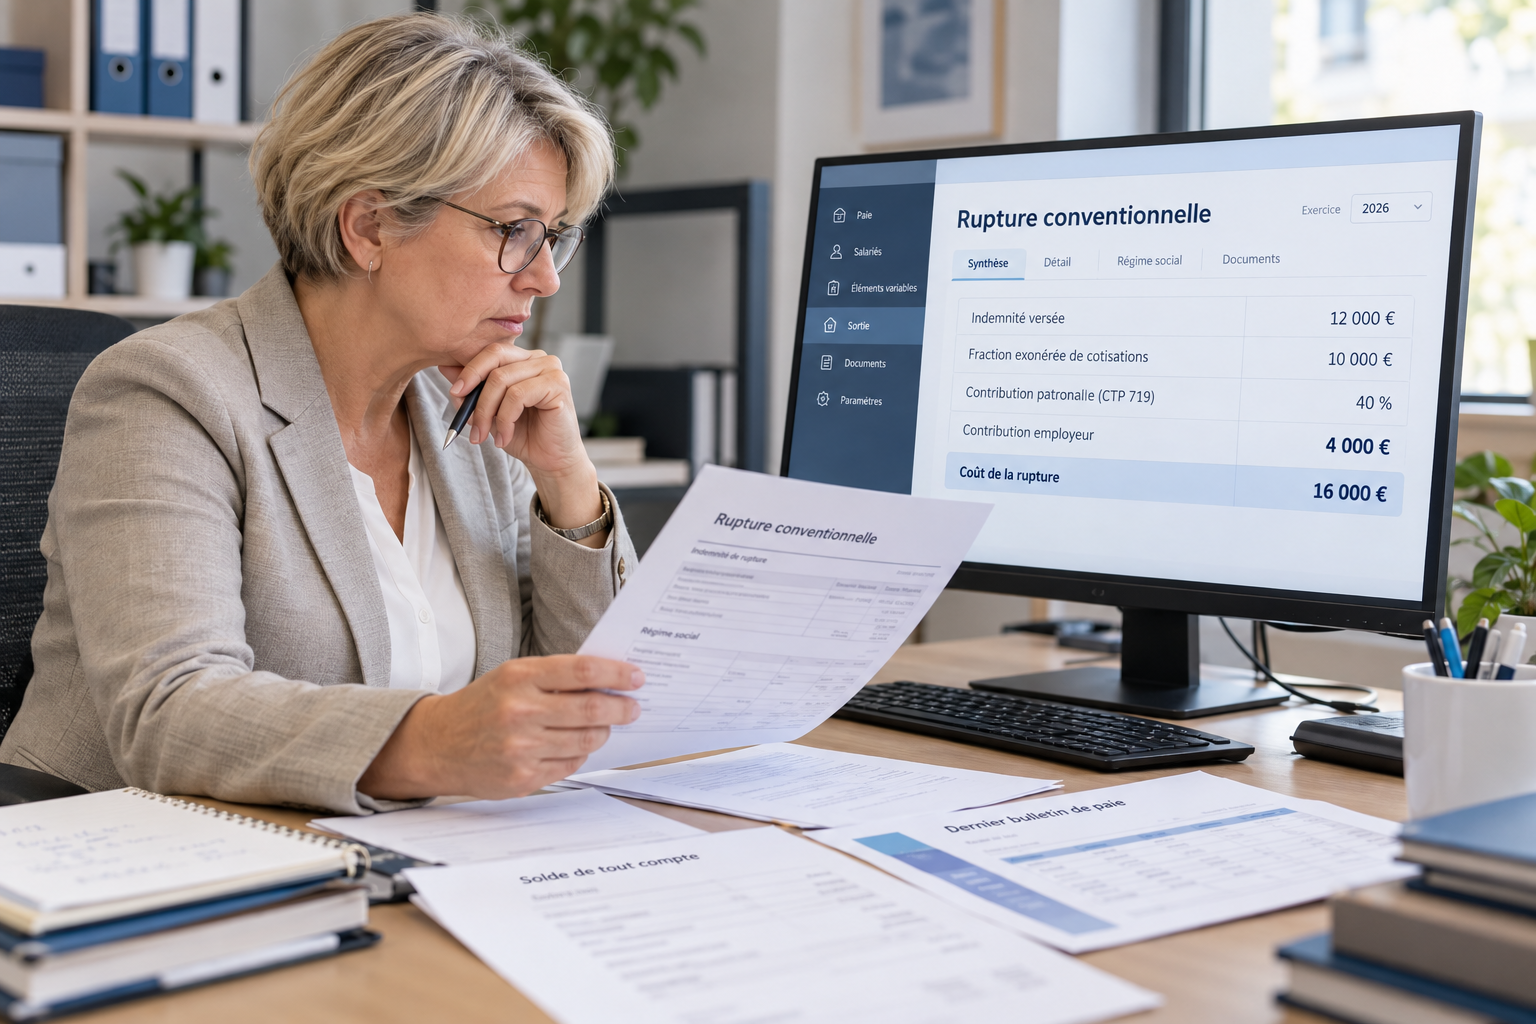
Depuis 2026, la contribution patronale applicable à la fraction exonérée de l’indemnité de rupture conventionnelle est fixée à 40 %.
Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
Informations juridiques et conventionnelles vérifiées au 24 septembre 2026.
Depuis 2026, la contribution patronale spécifique applicable aux indemnités de rupture conventionnelle individuelle est passée de 30 % à 40 %. Cette hausse augmente directement le coût supporté par l’employeur lorsqu’une partie de l’indemnité bénéficie d’une exonération de cotisations sociales.
Attention toutefois : le taux de 40 % ne s’applique pas systématiquement à l’intégralité de l’indemnité versée au salarié. La contribution porte sur la fraction exclue de l’assiette des cotisations de Sécurité sociale.
Pour sécuriser le calcul en paie, il faut donc déterminer successivement le montant de l’indemnité, son régime social, la fraction exonérée de cotisations puis appliquer la contribution patronale spécifique.
L’essentiel à retenir
L’article L. 137-12 du Code de la sécurité sociale fixe désormais à 40 % le taux de la contribution patronale applicable à certaines indemnités versées à l’occasion d’une rupture conventionnelle individuelle.
Cette contribution était auparavant fixée à 30 %. La loi de financement de la Sécurité sociale pour 2026 a donc augmenté son taux de 10 points. Légifrance
L’Urssaf précise que cette hausse s’applique à compter de la période d’emploi de janvier 2026. Urssaf
Le taux de 40 % ne doit pas être appliqué automatiquement à la totalité de l’indemnité de rupture conventionnelle.
La contribution patronale est assise sur la fraction de l’indemnité exclue de l’assiette des cotisations de Sécurité sociale. Cette règle s’applique que cette fraction soit ou non soumise à la contribution sociale généralisée (CSG) et à la contribution au remboursement de la dette sociale (CRDS). Urssaf
Point de vigilance
Dire qu’une rupture conventionnelle « supporte 40 % de charges patronales » est imprécis. La contribution de 40 % porte uniquement sur la part exonérée de cotisations sociales. Une autre partie de l’indemnité peut relever du régime normal des cotisations selon son montant et sa situation.
Une fois déterminée la fraction de l’indemnité exclue de l’assiette des cotisations sociales, le calcul est simple :
Contribution patronale = fraction exonérée de cotisations × 40 %
Par exemple, si une indemnité comprend 10 000 € exonérés de cotisations sociales, la contribution patronale spécifique s’élève à :
10 000 € × 40 % = 4 000 €
Ces 4 000 € sont supportés exclusivement par l’employeur et s’ajoutent au coût de l’indemnité versée.
En pratique
Pour une indemnité dont 10 000 € sont exonérés de cotisations, la contribution était de 3 000 € avec l’ancien taux de 30 %. Elle atteint désormais 4 000 €, soit 1 000 € de coût supplémentaire pour l’employeur.
L’augmentation représente une hausse d’un tiers du montant de la contribution elle-même : une contribution de 3 000 € calculée avec l’ancien taux atteint désormais 4 000 € à assiette identique.
| Fraction soumise à la contribution | Ancien taux 30 % | Taux 2026 : 40 % |
|---|---|---|
| 5 000 € | 1 500 € | 2 000 € |
| 10 000 € | 3 000 € | 4 000 € |
| 20 000 € | 6 000 € | 8 000 € |
L’employeur doit donc intégrer cette hausse dans le coût prévisionnel de la rupture conventionnelle avant de négocier le montant de l’indemnité avec le salarié.
Le régime social de l’indemnité doit être déterminé avant de calculer la contribution de 40 %.
En 2026, la fraction pouvant être exclue des cotisations sociales est notamment encadrée par une limite maximale de deux fois le plafond annuel de la Sécurité sociale, soit 96 120 €. Lorsque l’indemnité versée dépasse certains seuils particulièrement élevés, des règles d’assujettissement intégral s’appliquent. Urssaf
Service Public détaille également les règles applicables en matière de cotisations sociales, de CSG, de CRDS et d’impôt sur le revenu. Service Public
Le conseil CYCLO RH
Ne calculez jamais la contribution de 40 % avant d’avoir déterminé le régime social de l’indemnité. Le montant versé au salarié, la fraction exonérée de cotisations et l’assiette de la contribution patronale sont trois données distinctes.
La hausse du taux ne modifie pas le code utilisé pour déclarer cette contribution.
L’Urssaf précise que le code type de personnel (CTP) 719 reste applicable. Le logiciel de paie doit donc calculer la contribution au nouveau taux de 40 % sur l’assiette correspondante et transmettre correctement les données dans la déclaration sociale nominative (DSN). Urssaf
Une vigilance particulière est nécessaire lors du calcul du dernier bulletin afin de vérifier la cohérence entre l’indemnité versée, sa fraction assujettie aux cotisations, sa fraction exonérée et la contribution patronale spécifique.
Avant de valider le solde de tout compte, plusieurs contrôles sont nécessaires.
Une rupture conventionnelle ne se limite pas au calcul de l’indemnité versée au salarié. Son coût dépend également du régime social de l’indemnité et de la contribution patronale spécifique désormais fixée à 40 %.
CYCLO RH peut prendre en charge l’externalisation de la paie de votre entreprise et sécuriser le traitement du dernier bulletin, des indemnités de rupture et des cotisations associées.
Un audit et contrôle de paie peut également permettre de vérifier le calcul d’une indemnité et son traitement social avant ou après le départ du salarié.
Le taux est fixé à 40 % en 2026, contre 30 % auparavant.
Non. Elle porte sur la fraction de l’indemnité de rupture conventionnelle exclue de l’assiette des cotisations de Sécurité sociale.
Elle est entièrement à la charge de l’employeur. Elle ne constitue pas une retenue sur l’indemnité versée au salarié.
Non. Il s’agit d’une contribution patronale spécifique supportée par l’entreprise.
Le code type de personnel 719 reste applicable pour déclarer cette contribution.
Oui. L’article L. 137-12 prévoit également cette contribution sur la fraction exonérée des indemnités versées lors d’une mise à la retraite à l’initiative de l’employeur, sous réserve des dispositifs particuliers prévus par les textes.
À propos de ces informations
Cet article fournit une information générale au regard des textes et sources disponibles à la date de vérification indiquée. Malgré le soin apporté à sa rédaction, certaines informations peuvent évoluer ou comporter des erreurs. Son contenu ne constitue pas une consultation juridique individualisée et doit être adapté à chaque situation particulière. Consulter nos mentions légales.
CYCLO RH vérifie le calcul de l’indemnité, son régime social et les cotisations à appliquer afin de fiabiliser le dernier bulletin et le coût de la rupture pour l’entreprise.