Paie et RH : conseils, actualités et décryptages

Retrouvez les analyses et conseils de CYCLO RH pour mieux comprendre la paie, le droit du travail et les principales obligations sociales des entreprises.

  • Convention HCR : les points de vigilance en paie

    Convention HCR : les points de vigilance en paie

    La paie HCR cumule de nombreuses particularités : heures supplémentaires, repas, jours fériés, travail de nuit, extras, salariés saisonniers ou encore temps partiel. Dans les hôtels, cafés et restaurants, une erreur de planning ou de qualification d’un élément peut ainsi se répercuter directement sur le bulletin de paie.

    La convention collective HCR (IDCC 1979) contient en outre des règles propres au secteur qui doivent être articulées avec le Code du travail et la réglementation sociale. Pour l’employeur, la difficulté ne consiste donc pas seulement à produire un bulletin : il faut s’assurer que les horaires, les contrats, les éléments variables et les déclarations sont cohérents entre eux.

    Poursuivre la lecture
  • Titres-restaurant : comment les obtenir, les utiliser et bénéficier des exonérations ?

    Titres-restaurant : comment les obtenir, les utiliser et bénéficier des exonérations ?

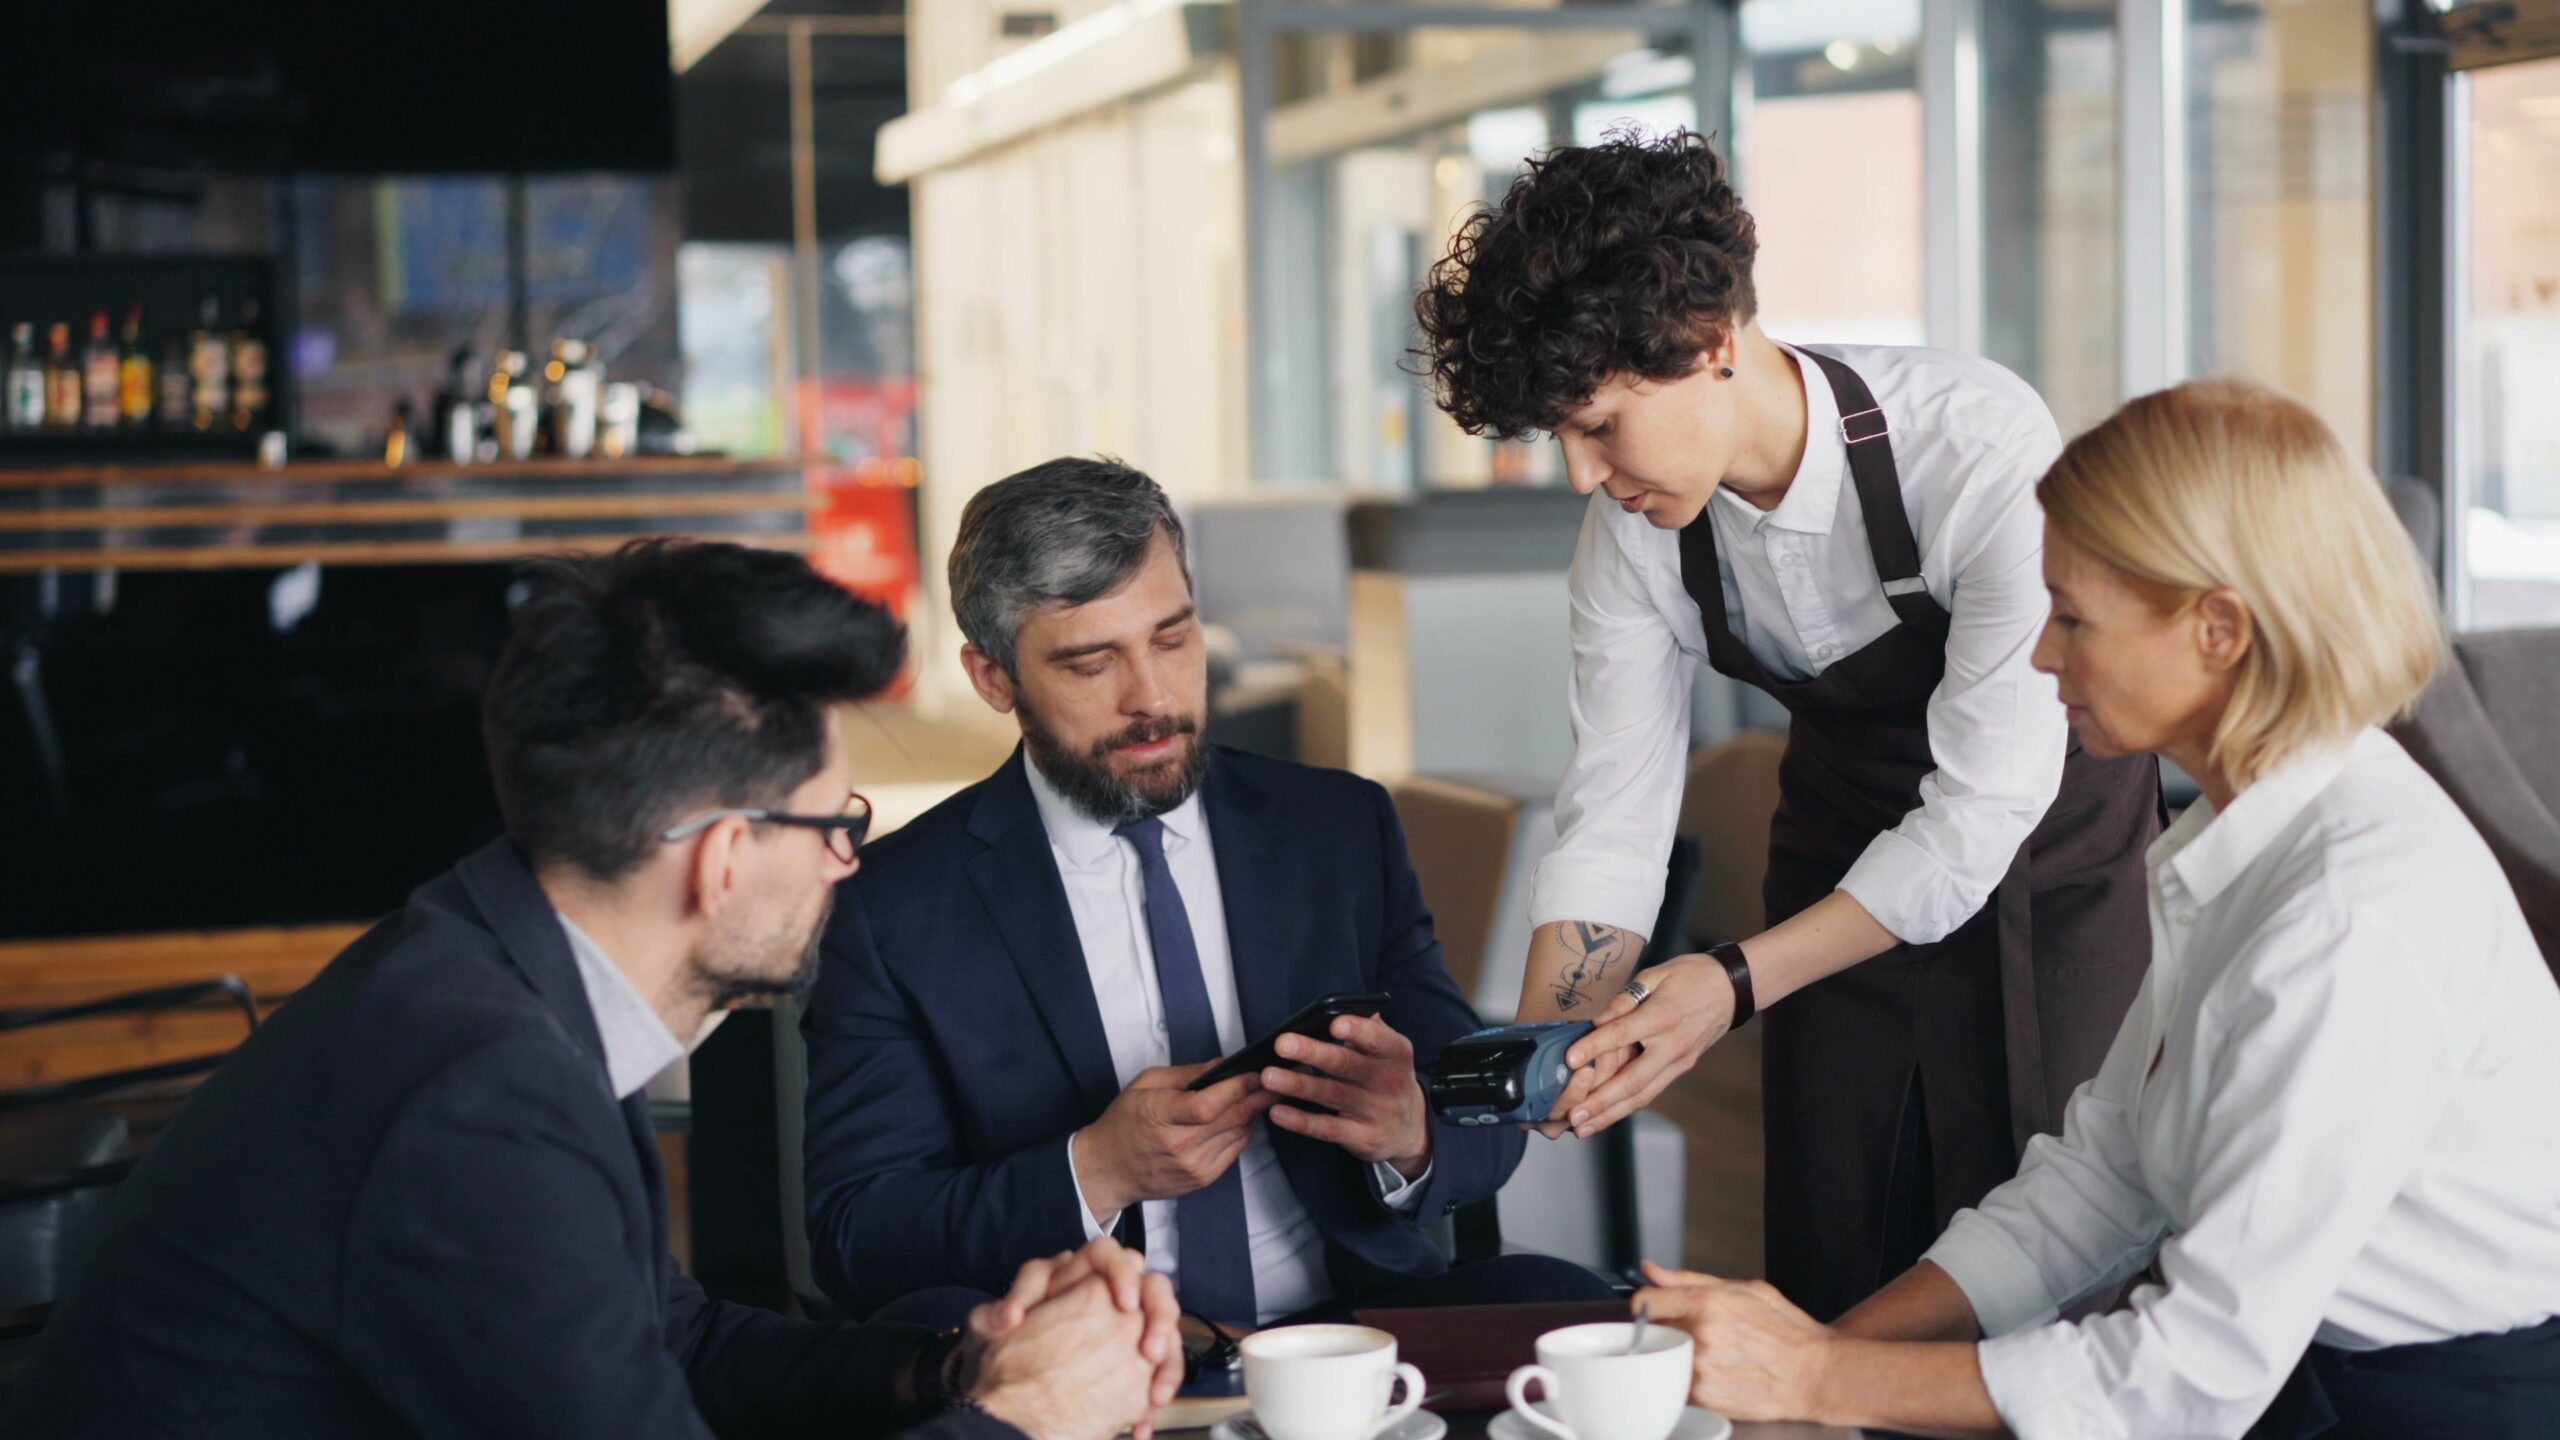
    Les titres-restaurant constituent un avantage social apprécié des salariés et un dispositif intéressant pour l’employeur lorsqu’il est correctement mis en place. Leur attribution obéit toutefois à des règles précises : bénéficiaires, nombre de titres, participation patronale, plafond d’exonération, jours ouvrant droit au dispositif et conditions d’utilisation.

    En 2026, plusieurs montants doivent être surveillés. La participation de l’employeur doit représenter entre 50 % et 60 % de la valeur du titre pour bénéficier du régime d’exonération, dans la limite de 7,32 € par titre. Le plafond d’utilisation reste fixé à 25 € par jour et, jusqu’au 31 décembre 2026, les titres peuvent servir à acheter tout produit alimentaire, qu’il soit ou non directement consommable.

    Poursuivre la lecture
  • Fait générateur des cotisations sociales en 2027 : règles de rattachement et impacts en paie

    Fait générateur des cotisations sociales en 2027 : règles de rattachement et impacts en paie

    Le fait générateur des cotisations sociales détermine la période à laquelle une rémunération doit être rattachée pour appliquer les bonnes règles d’assiette, de taux, de plafond et d’exonération. À l’approche de 2027, ce sujet devient particulièrement important pour les employeurs, les gestionnaires de paie et les éditeurs de logiciels.

    Le changement attendu au 1er janvier 2027 ne consiste toutefois pas à basculer vers la date de paiement. Le principe reste celui du rattachement à la période d’activité concernée, avec plusieurs règles particulières selon la nature de l’élément versé. L’enjeu de 2027 est surtout l’entrée en application pleinement opposable des règles précisées par le BOSS et leur harmonisation opérationnelle en DSN.

    Poursuivre la lecture
  • Heures supplémentaires HCR : calcul, majorations et exemples

    Heures supplémentaires HCR : calcul, majorations et exemples

    Dans les hôtels, cafés et restaurants, les heures supplémentaires HCR sont fréquentes en raison des amplitudes de service, des variations d’activité et des horaires atypiques. Leur calcul ne consiste toutefois pas à appliquer mécaniquement les taux légaux de 25 % et 50 % : la convention collective HCR (IDCC 1979) prévoit ses propres majorations.

    Dans le régime hebdomadaire de droit commun de la branche, les heures effectuées au-delà de 35 heures sont majorées de 10 % de la 36e à la 39e heure, 20 % de la 40e à la 43e heure et 50 % à partir de la 44e heure. Mais le calcul peut être différent lorsque l’entreprise applique un dispositif d’aménagement du temps de travail.

    Poursuivre la lecture
  • Chèques-vacances en entreprise : fonctionnement, financement et exonérations

    Chèques-vacances en entreprise : fonctionnement, financement et exonérations

    Les chèques-vacances en entreprise permettent de financer des dépenses de vacances, de transport, d’hébergement, de restauration ou de loisirs grâce à une participation du bénéficiaire et, selon les cas, de l’employeur ou du CSE. Pour une TPE ou une PME, le dispositif peut constituer un avantage social intéressant, mais son régime d’exonération est encadré par plusieurs conditions et plafonds.

    En 2026, l’employeur doit notamment vérifier l’effectif de l’entreprise, la présence éventuelle d’un CSE gérant les activités sociales et culturelles, le niveau de rémunération du bénéficiaire, le taux de participation patronale et les plafonds d’exonération applicables.

    Poursuivre la lecture