Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
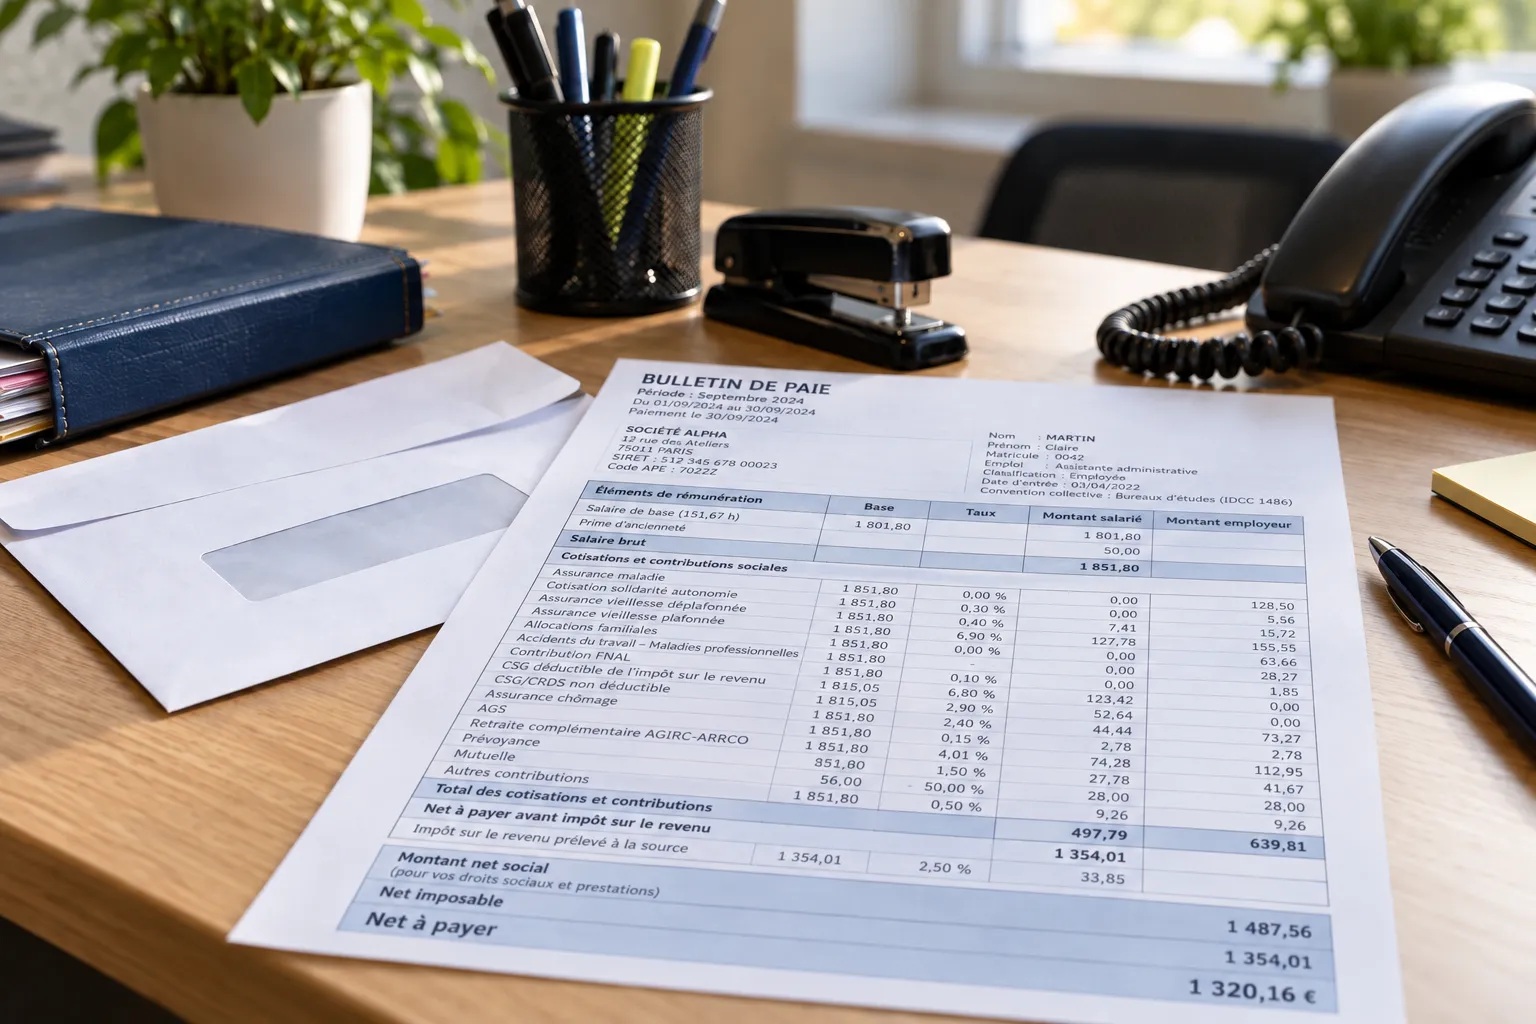
Un bulletin de paie présente plusieurs montants nets, dont les règles de calcul et les finalités sont différentes.
Informations juridiques et conventionnelles vérifiées au 13 octobre 2026.
Les nets du bulletin de paie sont souvent source de confusion. Sur un même bulletin, un salarié peut retrouver un montant net social, un net à payer avant impôt, un net imposable et un net à payer après impôt. Ces quatre montants peuvent être différents alors qu’ils concernent une seule et même rémunération.
Cette situation s’explique par des règles de calcul distinctes. Les cotisations salariales, la complémentaire santé, les remboursements de frais, les titres-restaurant et le prélèvement à la source n’ont pas tous les mêmes conséquences sur les différents nets.
Pour comprendre ces différences et contrôler un bulletin, il faut identifier la fonction de chaque montant, les éléments qui entrent dans son calcul et ceux qui en sont exclus. Un exemple chiffré permet ensuite de rapprocher les quatre nets à partir d’un même salaire brut.
L’essentiel à retenir
Le salaire brut constitue le point de départ du calcul de la paie. Il regroupe les éléments de rémunération soumis à cotisations selon leur régime applicable : salaire de base, primes, heures supplémentaires ou complémentaires, avantages en nature et autres éléments éventuels.
Les cotisations salariales et les contributions sociales sont ensuite calculées selon leurs propres assiettes et taux. Certaines sommes sont également ajoutées ou déduites après le calcul des cotisations.
Le bulletin fait apparaître plusieurs montants parce qu’il doit répondre à des objectifs différents : déterminer la somme à verser, identifier le revenu imposable et fournir le revenu de référence prévu pour certaines prestations sociales.
L’article R. 3243-1 du Code du travail et l’arrêté du 25 février 2016 encadrent notamment les mentions et la présentation de ces informations. Légifrance
La distinction essentielle est la suivante : un montant utilisé pour calculer l’impôt ou une prestation sociale ne représente pas nécessairement une somme versée au salarié.
Le net à payer avant impôt sur le revenu correspond à la rémunération que le salarié percevrait si aucun prélèvement à la source n’était effectué.
Il est calculé après déduction des cotisations et contributions salariales, en tenant compte des autres sommes qui doivent être ajoutées ou retranchées pour déterminer le paiement.
Plusieurs opérations peuvent intervenir après le calcul des cotisations :
Ces opérations expliquent pourquoi le net à payer avant impôt ne correspond pas systématiquement au salaire brut diminué des seules cotisations salariales.
Service Public distingue sur le bulletin les cotisations sociales des autres versements et retenues, notamment les remboursements de frais de transport. Service Public
En pratique
Lorsqu’un salarié compare son net avant impôt d’un mois sur l’autre, il faut également vérifier les retenues et remboursements figurant en bas du bulletin. Une variation du montant versé ne résulte pas nécessairement d’un changement de salaire brut ou de cotisations.
Le montant net social (MNS) est un montant de référence destiné notamment à déterminer les ressources retenues pour le revenu de solidarité active (RSA) et la prime d’activité.
Présent sur les bulletins de paie depuis juillet 2023 et obligatoire sur l’ensemble des bulletins depuis janvier 2024, il vise à faciliter les démarches des bénéficiaires et à limiter les erreurs de déclaration.
Depuis mars 2025, les déclarations trimestrielles de ressources des allocataires de la Caf sont progressivement remplacées par des déclarations préremplies, notamment à partir des montants nets sociaux transmis par les organismes concernés.
Le montant net social repose sur les revenus entrant dans son périmètre réglementaire, après déduction des cotisations et contributions sociales salariales retenues pour son calcul.
Dans une situation courante, il comprend notamment le salaire et les primes soumis à ce dispositif, diminués des cotisations salariales obligatoires, de la CSG et de la CRDS.
En revanche, les remboursements de frais professionnels respectant les conditions d’exonération et la participation salariale aux titres-restaurant n’ont pas vocation à modifier directement ce montant. Pour les revenus dus jusqu’au 31 décembre 2026, la participation patronale au financement de la complémentaire santé obligatoire est également exclue de la rémunération retenue pour le montant net social dans les conditions réglementaires prévues.
À compter des revenus dus au 1er janvier 2027, le calcul du montant net social doit toutefois évoluer. Le Bulletin officiel de la Sécurité sociale (BOSS) prévoit d’y intégrer les contributions patronales finançant les garanties de frais de santé, de prévoyance et de retraite supplémentaire. Les contributions salariales correspondantes resteraient déductibles du montant net social. Cette évolution pourrait donc augmenter le montant net social de certains salariés sans modifier la somme effectivement versée sur leur compte bancaire. Net-entreprises
À ce stade, cette évolution repose sur un projet de décret en Conseil d’État. Elle devra donc être confirmée par la publication du texte réglementaire définitif avant son entrée en vigueur.
Le calcul exact est fixé par les dispositions applicables au montant net social. Il ne doit donc pas être remplacé par une simple reprise du net à payer avant impôt.
Point de vigilance
Le montant net social n’est pas nécessairement le montant que le salarié doit saisir manuellement dans toutes ses démarches administratives. Pour le RSA et la prime d’activité, les ressources peuvent déjà être préremplies. Le salarié doit vérifier les informations affichées et, lorsque nécessaire, les faire corriger selon les procédures prévues par l’organisme compétent.
Le net imposable, également appelé net fiscal, correspond à la rémunération retenue pour l’impôt sur le revenu selon les règles fiscales applicables.
Il est généralement supérieur à la rémunération obtenue après déduction de toutes les cotisations salariales, car certaines contributions prélevées sur le salaire ne sont pas déductibles fiscalement.
Sur les revenus salariaux ordinaires, la contribution sociale généralisée (CSG) est prélevée au taux de 9,20 %, mais seule une fraction de 6,80 % est déductible du revenu imposable. Les 2,40 % restants ne sont pas déductibles.
La contribution au remboursement de la dette sociale (CRDS), au taux de 0,50 %, n’est pas non plus déductible. Ces contributions portent en principe sur une assiette correspondant à 98,25 % du salaire brut dans les limites prévues, augmentée, le cas échéant, de certains éléments soumis sur leur totalité, notamment des contributions patronales de protection sociale complémentaire.
Les taux et assiettes applicables aux cotisations et contributions salariales sont détaillés par Service Public. Service Public
La participation de l’employeur au financement des garanties de remboursement de frais de santé constitue, en principe, un complément de rémunération imposable pour le salarié.
Cette part patronale est donc réintégrée dans le net imposable, alors qu’elle n’est pas directement versée au salarié. Le BOFiP précise le traitement fiscal de ces contributions patronales. BOFiP
Dans un cas simple, sans exonération fiscale particulière ni autre régularisation, le rapprochement peut être présenté ainsi :
Net imposable = net social + CSG/CRDS non déductibles + part patronale imposable de la complémentaire santé
Cette formule est uniquement un raccourci valable pour certaines situations courantes. Elle ne constitue pas une formule générale utilisable sur tous les bulletins, notamment en présence d’heures supplémentaires exonérées, d’indemnités particulières ou de contributions facultatives.
Le conseil CYCLO RH
Pour contrôler le net imposable, partez du salaire brut et identifiez séparément les cotisations fiscalement déductibles, la CSG déductible, les éléments exonérés et les éventuelles réintégrations fiscales. Ce contrôle est plus fiable qu’une comparaison directe avec le montant réellement viré au salarié.
Le net à payer après impôt est obtenu en déduisant le prélèvement à la source (PAS) du net à payer avant impôt.
Il correspond au montant effectivement versé au salarié, après prise en compte des retenues et remboursements figurant sur le bulletin.
Dans le cas général, le prélèvement à la source est calculé en appliquant le taux transmis à l’employeur par l’administration fiscale, ou un taux non personnalisé lorsque celui-ci doit être utilisé, à une assiette reposant sur le net imposable.
Les règles de détermination de l’assiette du prélèvement à la source sont précisées par l’administration fiscale. BOFiP
Net à payer après impôt = net à payer avant impôt – prélèvement à la source
Lorsque le taux appliqué est nul, les deux montants peuvent être identiques. En revanche, le taux de prélèvement ne se détermine pas automatiquement à partir du seul salaire brut : il dépend de la situation fiscale et des informations applicables au salarié.
Prenons un salarié non-cadre du secteur privé, rémunéré 2 800 € brut par mois, dont l’intégralité de la rémunération relève de la première tranche des cotisations de retraite.
Pour isoler les différences entre les montants nets, nous retenons les hypothèses suivantes :
Il s’agit d’un exemple pédagogique reconstitué selon des hypothèses précises, et non d’un bulletin réel. Les cotisations patronales non nécessaires au rapprochement des quatre nets ne sont pas détaillées.
Le salarié étant rémunéré sous le plafond mensuel de la Sécurité sociale applicable en 2026, les cotisations de retraite retenues sont calculées sur la première tranche.
| Cotisation ou contribution | Calcul | Part salariale |
|---|---|---|
| Vieillesse plafonnée | 6,90 % × 2 800 € | 193,20 € |
| Vieillesse déplafonnée | 0,40 % × 2 800 € | 11,20 € |
| Retraite complémentaire T1 | 3,15 % × 2 800 € | 88,20 € |
| CEG tranche 1 | 0,86 % × 2 800 € | 24,08 € |
| Complémentaire santé | Montant contractuel | 38,00 € |
| CSG déductible | 6,80 % × 2 796 € | 190,13 € |
| CSG non déductible | 2,40 % × 2 796 € | 67,10 € |
| CRDS non déductible | 0,50 % × 2 796 € | 13,98 € |
| Total des retenues salariales | 625,89 € |
L’assiette de CSG et CRDS est ici de 2 796 € : 98,25 % de 2 800 €, soit 2 751 €, auxquels s’ajoutent les 45 € de participation patronale à la complémentaire santé, soumis sur leur totalité.
Les taux de retraite complémentaire et de contribution d’équilibre général (CEG) retenus correspondent aux paramètres Agirc-Arrco applicables en 2026. Agirc-Arrco
| Montant net | Calcul | Résultat |
|---|---|---|
| Montant net social | 2 800 – 625,89 | 2 174,11 € |
| Net à payer avant impôt | 2 174,11 + 39 – 72 | 2 141,11 € |
| Net imposable | 2 174,11 + 67,10 + 13,98 + 45 | 2 300,19 € |
| Net à payer après impôt | 2 141,11 – 80,51 | 2 060,60 € |
Le prélèvement à la source s’élève ici à 80,51 €, obtenu en appliquant le taux hypothétique de 3,50 % au net imposable de 2 300,19 €, puis en arrondissant au centime.
Les quatre montants sont donc différents pour un même salaire brut. Le montant le plus élevé est ici le net imposable, mais cette hiérarchie n’est pas une règle générale applicable à tous les bulletins.
En pratique
Pour cet exemple, le salarié reçoit effectivement 2 060,60 €. Il ne doit pas confondre cette somme avec les 2 174,11 € de montant net social ou les 2 300,19 € de net imposable. Ces montants sont calculés pour des finalités différentes.
La compréhension des nets du bulletin de paie repose principalement sur l’identification des éléments qui n’ont pas le même traitement social, fiscal ou financier.
| Élément | Effet sur les montants | Explication |
|---|---|---|
| CSG/CRDS non déductibles | Réduisent le montant versé, mais restent dans le net imposable. | Leur prélèvement n’ouvre pas droit à une déduction fiscale. |
| Mutuelle patronale | Augmente en principe le net imposable, sans être versée au salarié. | La participation patronale aux frais de santé est fiscalement imposable. |
| Remboursements de frais exonérés | Augmentent le net à payer sans augmenter normalement le net social ni le net imposable. | Il s’agit de remboursements de dépenses, dans le respect des conditions d’exonération. |
| Titres-restaurant | La part salariale réduit le net versé sans modifier le MNS. | La retenue finance la participation du salarié aux titres. |
| Prélèvement à la source | Diminue le net après impôt. | La retenue correspond à l’impôt prélevé par l’employeur. |
| Heures supplémentaires exonérées | Peuvent modifier le rapprochement entre net social et net imposable. | Leur régime fiscal particulier doit être pris en compte. |
Les heures supplémentaires et complémentaires peuvent bénéficier, sous conditions et dans les limites prévues par la réglementation, d’une exonération d’impôt sur le revenu.
Le bulletin distingue alors le montant net des heures supplémentaires ou complémentaires exonérées du montant net imposable. Il ne faut donc pas ajouter automatiquement la totalité de leur rémunération à l’assiette du prélèvement à la source.
Le BOFiP précise les règles de calcul de la rémunération exonérée et les modalités de détermination des revenus à déclarer. BOFiP
Un avantage en nature, par exemple un logement ou un véhicule mis à disposition à titre personnel, peut être soumis à cotisations et à l’impôt alors qu’il ne correspond pas à une somme versée en espèces.
Sa valorisation et sa reprise éventuelle en bas de bulletin doivent donc être prises en compte pour rapprocher les montants.
La présence d’indemnités journalières, d’un maintien de salaire, d’une prime exonérée, d’une saisie sur rémunération ou d’un régime de prévoyance particulier peut également nécessiter des calculs spécifiques.
Point de vigilance
La formule simplifiée « net social + CSG non déductible + mutuelle patronale = net imposable » ne fonctionne pas dans toutes les situations. Elle doit être adaptée notamment lorsque certaines rémunérations bénéficient d’une exonération fiscale ou lorsque des cotisations présentent un traitement particulier. Le contrôle doit toujours reposer sur les rubriques du bulletin.
À lire également
Pour retrouver les autres informations obligatoires, les règles de remise, de présentation et de conservation : Bulletin de paie : mentions obligatoires, remise, contrôle et conservation.
Un contrôle fiable ne consiste pas simplement à vérifier que le net représente un pourcentage habituel du salaire brut. Il doit permettre de justifier chaque étape du calcul.
Une méthode de contrôle peut être organisée autour des opérations suivantes :
Cette démarche doit être adaptée aux spécificités du salarié et de l’entreprise. Les règles conventionnelles, les garanties de protection sociale, la situation fiscale et les événements du mois peuvent modifier certains calculs.
Le conseil CYCLO RH
Lorsqu’un écart apparaît sur un bulletin, commencez par déterminer quel montant est réellement concerné. Une erreur de net imposable peut avoir des conséquences fiscales sans modifier immédiatement le paiement au salarié. À l’inverse, une retenue erronée sur le net à payer peut modifier la somme versée sans affecter les assiettes de cotisations.
Une anomalie sur le net imposable, le montant net social ou le net à payer peut provenir d’un paramétrage de cotisation, d’une rubrique de rémunération mal qualifiée, d’un traitement fiscal incorrect ou d’une retenue appliquée à tort.
Pour les TPE et PME, CYCLO RH propose un service d’externalisation de la paie intégrant l’établissement des bulletins, le traitement des variables et le contrôle des principales données sociales.
Lorsqu’un écart est déjà identifié ou qu’un doute existe sur les montants calculés, un audit et contrôle de paie peut permettre d’examiner les cotisations, les assiettes, les rubriques utilisées et les conséquences sur les différents nets.
L’objectif est de repérer l’origine des incohérences et de déterminer les corrections ou ajustements nécessaires avant qu’elles ne se reproduisent sur les bulletins suivants.
Parce que les montants répondent à des finalités différentes : déterminer le salaire à verser, calculer le revenu soumis à l’impôt et identifier le revenu de référence prévu pour certaines prestations sociales. Ils ne reposent donc pas tous sur les mêmes éléments.
Le net social sert principalement de référence pour certaines prestations sociales. Le net imposable correspond à une base fiscale. Il peut notamment intégrer la CSG et la CRDS non déductibles ainsi que la participation patronale imposable à la complémentaire santé.
Pas nécessairement. Le net avant impôt tient compte de certaines opérations de remboursement ou de retenue qui ne sont pas intégrées de la même manière dans le calcul du montant net social.
Parce que certaines sommes fiscalement imposables ne sont pas directement versées au salarié, comme la part patronale des garanties de frais de santé. De plus, les contributions non déductibles et le prélèvement à la source peuvent créer un écart supplémentaire.
Dans le cas habituel d’un salaire payé par virement, c’est le net à payer après impôt qui correspond à la somme virée, sous réserve de la prise en compte des autres opérations éventuelles liées au paiement.
Le montant net social est le montant de référence prévu pour les déclarations de ressources liées à la prime d’activité et au RSA. Lorsque les informations sont préremplies, elles doivent être vérifiées et corrigées si nécessaire selon les modalités applicables.
Non. Le net imposable du bulletin constitue une base fiscale. Le calcul annuel de l’impôt peut ensuite tenir compte notamment des frais professionnels déductibles, de la situation du foyer fiscal et des autres revenus ou charges du contribuable.
Oui. Une erreur déclarée peut affecter les ressources utilisées pour déterminer certains droits sociaux. Lorsqu’une anomalie est constatée, il faut vérifier les rubriques de paie et, si nécessaire, corriger les informations déclarées selon les procédures applicables.
À propos de ces informations
Cet article fournit une information générale au regard des textes et sources disponibles à la date de vérification indiquée. Malgré le soin apporté à sa rédaction, certaines informations peuvent évoluer ou comporter des erreurs. Son contenu ne constitue pas une consultation juridique individualisée et doit être adapté à chaque situation particulière. Consulter nos mentions légales.
Un net social erroné, un net imposable mal calculé ou une retenue incorrecte peut entraîner des écarts sur les bulletins et les déclarations. CYCLO RH vous accompagne dans le contrôle des calculs, l’identification des anomalies et la sécurisation de votre gestion de la paie.