Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
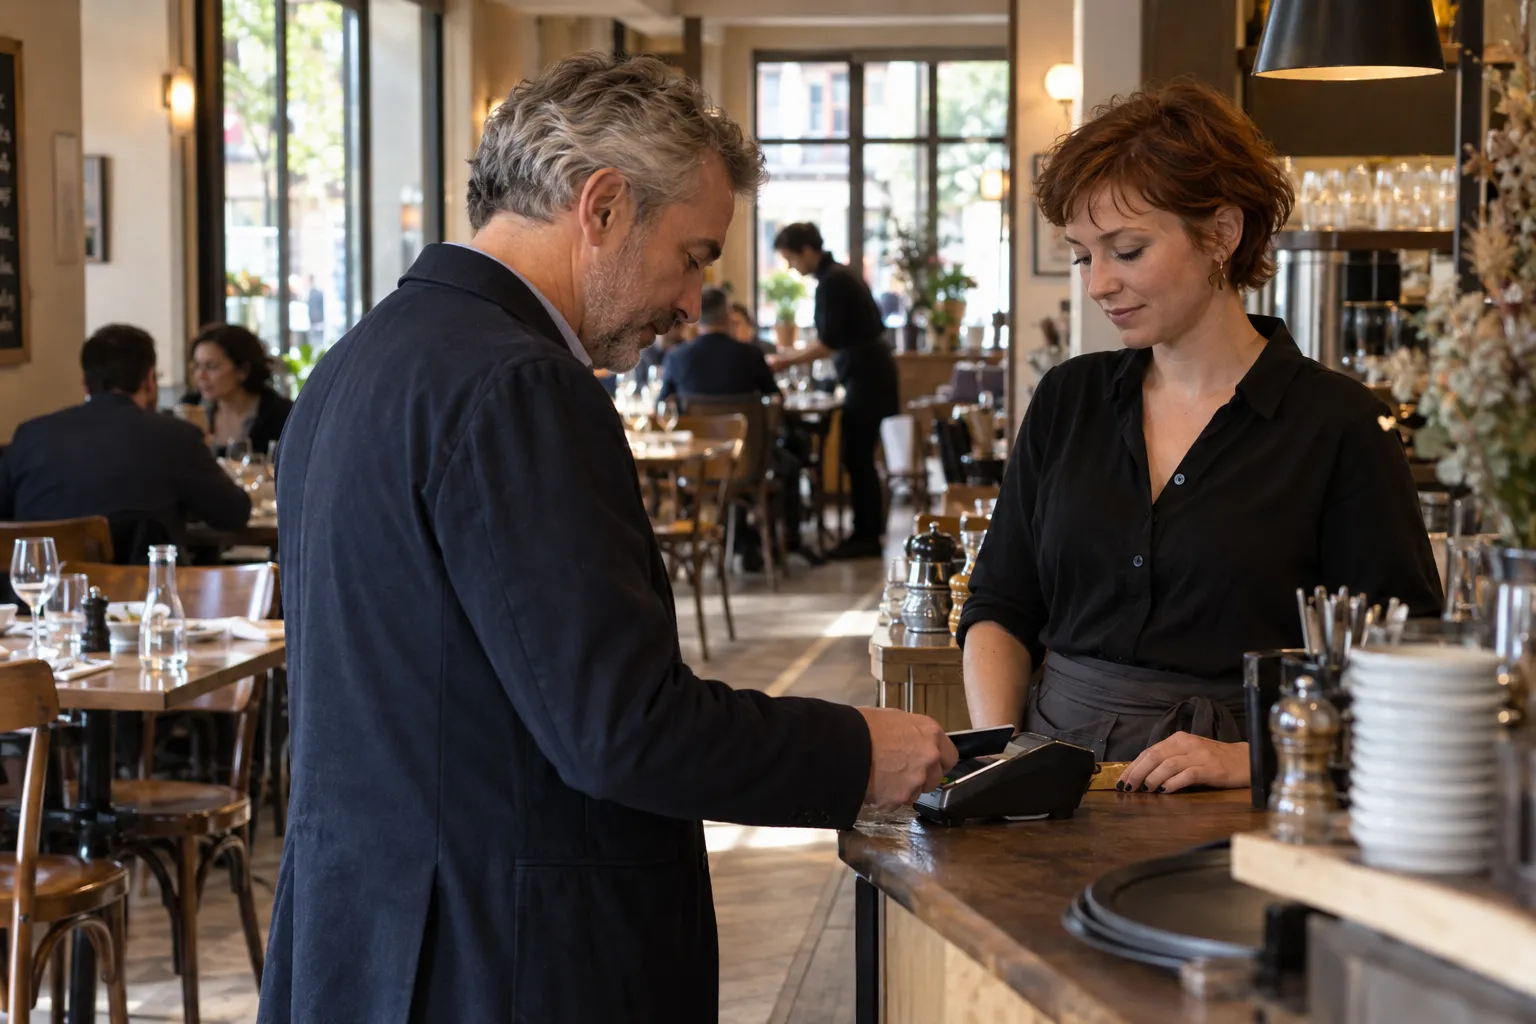
Les pourboires volontairement remis aux salariés peuvent bénéficier d’une exonération sociale et fiscale jusqu’en 2028.
Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
Informations juridiques et conventionnelles vérifiées au 12 octobre 2026.
L’exonération des pourboires permet, sous certaines conditions, de ne pas soumettre les gratifications volontairement remises par les clients aux cotisations sociales et à l’impôt sur le revenu. Ce dispositif, particulièrement important dans les hôtels, cafés, restaurants et salons de coiffure, a été prolongé jusqu’au 31 décembre 2028.
En 2026, l’exonération des pourboires reste réservée aux salariés en contact avec la clientèle dont la rémunération mensuelle ne dépasse pas 1,6 SMIC. Les sommes concernées peuvent être versées directement en espèces ou collectées par l’employeur, notamment lors d’un règlement par carte bancaire.
Quels pourboires sont exonérés ? Comment calculer le plafond de rémunération ? Quelles sommes doivent figurer sur le bulletin de paie ? Pour appliquer correctement le dispositif, les employeurs doivent distinguer les gratifications volontaires, le service obligatoire et les autres éléments de rémunération.
L’essentiel à retenir
Instauré à compter du 1er janvier 2022, le dispositif exceptionnel d’exonération des pourboires vise les gratifications volontairement remises par les clients au personnel en contact avec la clientèle.
L’article 5 de la loi de finances pour 2026 a prolongé ce régime jusqu’au 31 décembre 2028. La prolongation concerne les exonérations sociales et fiscales applicables aux pourboires remplissant les conditions prévues par la loi. Service Public
Cette prolongation est prévue par la loi : il ne s’agit pas d’une simple tolérance administrative. En revanche, l’exonération n’est pas acquise automatiquement à tous les salariés du secteur concerné.
Point de vigilance
La date du 31 décembre 2028 correspond à la fin d’application actuellement prévue du dispositif. L’employeur doit néanmoins vérifier, chaque mois, les conditions d’exonération propres aux salariés et aux sommes versées.
L’exonération des pourboires concerne les salariés en contact avec la clientèle, lorsque des clients leur remettent volontairement des gratifications pour le service rendu.
Les secteurs concernés comprennent notamment :
Cette liste n’est pas limitative. Le dispositif n’est pas réservé à une convention collective déterminée : il dépend principalement des fonctions du salarié, de la nature volontaire des sommes et du respect du plafond de rémunération. Les travailleurs indépendants en sont exclus. Urssaf
Un salarié exclusivement affecté à des fonctions administratives ou à des tâches sans contact avec la clientèle ne doit pas être considéré comme automatiquement éligible au seul motif qu’il travaille dans un restaurant ou un salon de coiffure.
En cas de fonctions mixtes ou de répartition collective des pourboires, il convient d’examiner les tâches réellement exercées et les conditions dans lesquelles les sommes sont attribuées.
Le conseil CYCLO RH
Ne déclenchez pas automatiquement l’exonération sur la seule base du secteur d’activité. Le contrôle doit être réalisé salarié par salarié, en tenant compte du contact avec la clientèle et de la rémunération mensuelle.
Pour bénéficier de l’exonération des pourboires, les sommes doivent correspondre à une gratification volontaire du client. Cette condition s’apprécie indépendamment du moyen de paiement utilisé.
Lorsqu’un client remet librement une somme en espèces à un salarié en contact avec la clientèle, cette gratification peut entrer dans le dispositif, sous réserve du respect des autres conditions légales.
Le versement direct au salarié n’exclut donc pas, par principe, l’exonération. Il peut toutefois soulever des difficultés de traçabilité lorsqu’il n’existe aucun relevé des sommes perçues.
Les pourboires ajoutés librement lors du règlement par carte bancaire peuvent également être exonérés. L’employeur peut les collecter puis les reverser au personnel concerné.
Il faut alors distinguer ces sommes du chiffre d’affaires correspondant aux prestations facturées, puis assurer leur répartition et leur traitement approprié en paie.
Les sommes obligatoirement intégrées à l’addition au titre du service ne bénéficient pas de cette exonération exceptionnelle. Elles ne peuvent pas être assimilées à des pourboires librement décidés par les clients.
| Situation | Versement | Exonération spécifique |
|---|---|---|
| Espèces laissées au serveur | Volontaire | Possible sous conditions |
| Pourboire ajouté librement sur le terminal bancaire | Volontaire | Possible sous conditions |
| Pourboires centralisés puis reversés au personnel | Volontaire | Possible sous conditions |
| Service obligatoirement inclus dans le prix | Obligatoire | Non |
| Prime commerciale versée par l’employeur | Rémunération employeur | Non |
Point de vigilance
Une prime sur objectifs, une commission sur le chiffre d’affaires ou un complément de rémunération versé par l’employeur ne devient pas un pourboire exonéré parce que son calcul dépend du nombre de prestations réalisées.
L’exonération des pourboires est réservée aux salariés dont la rémunération mensuelle n’excède pas 1,6 fois le SMIC, au titre du mois concerné.
Pour un salarié à temps complet sur la durée légale, sans particularité d’horaire, ce plafond correspond à 2 916,85 € brut en 2026. Il doit être ajusté en fonction de la durée de travail applicable et des éventuelles heures complémentaires ou supplémentaires.
Le BOFiP précise que le seuil se calcule sur la base de la durée légale ou de la durée prévue au contrat, augmentée des heures complémentaires ou supplémentaires, sans tenir compte des majorations attachées à ces heures dans le calcul du SMIC de référence. Les pourboires concernés sont exclus de la rémunération examinée pour apprécier ce seuil. BOFiP
Prenons deux salariés dont la rémunération mensuelle est déterminée sur la base de la durée légale, sans heure supplémentaire ni autre élément nécessitant un ajustement du plafond.
| Situation | Salaire brut mensuel | Exonération des pourboires |
|---|---|---|
| Salarié A | 2 700 € | Possible si les autres conditions sont réunies |
| Salarié B | 3 000 € | Non : plafond dépassé |
| Seuil de référence 2026 | 2 916,85 € | À adapter selon l’horaire |
Le salarié A respecte la condition de rémunération pour le mois étudié. Le salarié B dépasse le plafond : ses pourboires ne peuvent donc pas bénéficier de l’exonération exceptionnelle, même s’ils ont été librement versés par les clients.
Lorsque le salarié travaille à temps partiel, le seuil de 1,6 SMIC doit être adapté à la durée prévue au contrat, en tenant compte des heures complémentaires éventuellement accomplies.
Il ne faut donc pas comparer systématiquement le salaire d’un salarié à temps partiel au plafond applicable à un salarié à temps complet.
Oui. Pour apprécier le respect du plafond, il faut prendre en compte la rémunération mensuelle pertinente selon les règles du dispositif, notamment les éléments variables de rémunération et les heures supplémentaires.
Une prime exceptionnelle peut ainsi conduire à dépasser le seuil un mois donné, alors que celui-ci était respecté les mois précédents. Le contrôle doit être renouvelé à chaque échéance de paie.
En pratique
Une rubrique de pourboires exonérés ne doit pas rester active sans contrôle. Lorsqu’une prime, une augmentation de salaire ou un changement d’horaire intervient, recalculez le seuil de 1,6 SMIC avant de valider le bulletin.
Lorsque les conditions sont réunies, l’exonération des pourboires couvre les cotisations et contributions sociales entrant dans le champ du dispositif.
Elle vise notamment les cotisations de Sécurité sociale, la CSG et la CRDS, les contributions d’assurance chômage et d’AGS ainsi que plusieurs contributions patronales, dont le Fnal, la contribution de solidarité autonomie, la taxe d’apprentissage et le versement mobilité.
L’exonération s’étend également aux cotisations de retraite complémentaire et aux autres contributions légalement visées. Il convient de se référer au champ exact de la mesure plutôt que de supposer qu’une exonération d’une seule famille de cotisations suffit à traiter l’ensemble du bulletin.
Lorsque la condition de rémunération n’est pas respectée, les sommes concernées ne bénéficient pas du dispositif exceptionnel. Leur assujettissement doit être déterminé selon les règles de droit commun applicables à la situation.
Le traitement ne consiste donc pas à exonérer automatiquement une première tranche de pourboires et à soumettre uniquement l’excédent : le plafond de 1,6 SMIC est une condition d’éligibilité liée à la rémunération du salarié, et non un plafond de montant de pourboires exonérables.
Le conseil CYCLO RH
Contrôlez d’abord l’éligibilité du salarié, puis qualifiez les sommes et enfin vérifiez le paramétrage des cotisations. Cet ordre évite de confondre une condition d’accès au dispositif avec un plafond d’exonération des montants versés.
Oui. Les pourboires qui respectent les conditions légales bénéficient également d’une exonération d’impôt sur le revenu jusqu’au 31 décembre 2028.
Cette mesure concerne aussi bien les gratifications directement perçues par le salarié que celles collectées puis reversées par l’employeur au personnel en contact avec la clientèle.
Oui. Une somme exonérée d’impôt sur le revenu peut néanmoins être retenue dans le calcul du revenu fiscal de référence.
L’administration fiscale indique que les pourboires exonérés doivent être déclarés dans les cases spécifiques prévues à cet effet, notamment les lignes 1PB à 1PE selon la déclaration. Leur exonération ne signifie donc pas qu’ils sont sans incidence sur toutes les données fiscales du foyer. impots.gouv.fr
Les pourboires légalement exonérés d’impôt sur le revenu ne doivent pas être assimilés à une rémunération imposable ordinaire pour le calcul du prélèvement à la source.
Le paramétrage fiscal du logiciel doit donc distinguer les pourboires éligibles des pourboires imposables, sans faire disparaître les informations devant être déclarées.
Dans certains établissements, les clients remettent directement les pourboires au salarié. Dans d’autres, les sommes sont centralisées par l’employeur avant d’être réparties entre les bénéficiaires.
L’article L. 3244-1 du Code du travail encadre les sommes perçues pour le service dans les professions concernées. Lorsque l’employeur centralise les montants, leur répartition doit respecter les droits du personnel bénéficiaire et les dispositions applicables. Légifrance
Les sommes perçues pour le service et destinées aux salariés ne peuvent pas être conservées librement par l’entreprise comme une recette ordinaire. Elles doivent être reversées au personnel ayant vocation à en bénéficier.
Le fait que le client ait payé par carte bancaire ne modifie pas cette obligation : l’employeur doit pouvoir justifier les montants collectés et leur destination.
Une caisse commune ou une répartition collective peut nécessiter une méthode permettant de déterminer les salariés bénéficiaires, les montants attribués et la périodicité des versements.
Il est utile de formaliser cette organisation par écrit, sans déroger aux dispositions légales, conventionnelles ou aux règles applicables à l’établissement.
En pratique
Rapprochez les pourboires enregistrés par les moyens d’encaissement, les états de répartition et les sommes reversées aux salariés. Toute différence doit pouvoir être expliquée et documentée.
Le traitement des pourboires sur le bulletin de paie doit tenir compte de leur nature, de leur mode de versement et du respect des conditions d’exonération.
Les pourboires transitant par l’employeur doivent être suivis avec précision. Le logiciel de paie doit permettre de distinguer les sommes bénéficiant du régime exceptionnel de celles soumises aux règles habituelles de rémunération.
Lorsque les gratifications sont encaissées par carte bancaire ou centralisées dans une caisse commune, l’employeur dispose normalement des informations permettant de déterminer les montants collectés et attribués aux salariés.
Ces données doivent être rapprochées des éléments de paie. Une rubrique appropriée doit permettre de traiter les sommes selon leur qualification sociale et fiscale, tout en respectant les consignes déclaratives applicables.
Lorsqu’un pourboire est remis directement au salarié, il n’est pas nécessairement encaissé ou réparti par l’employeur. Cette situation doit être distinguée des sommes collectées pour le compte du personnel.
Il reste important d’identifier les obligations déclaratives pertinentes, en tenant compte des informations dont dispose l’entreprise et du circuit réel de versement.
L’exonération des pourboires ne signifie pas que les sommes doivent systématiquement être exclues de toute donnée déclarative. Leur traitement doit être conforme aux consignes techniques applicables, selon qu’elles transitent ou non par l’employeur.
En pratique, le gestionnaire de paie doit contrôler la rubrique utilisée, la base de cotisations, le traitement fiscal et les données reprises dans la déclaration sociale nominative (DSN), sans attribuer aux pourboires exonérés le même régime qu’une prime classique.
Point de vigilance
Dans un logiciel tel que Silae, la présence d’une rubrique intitulée « pourboires exonérés » ne garantit pas que son utilisation soit correcte. Le seuil de rémunération, l’éligibilité du salarié et le montant réellement attribué doivent être vérifiés avant validation du bulletin.
Les hôtels, cafés et restaurants et les salons de coiffure figurent parmi les principaux secteurs concernés par les pourboires. Les règles d’exonération sont communes, mais leur application doit être rapprochée des dispositions conventionnelles et des pratiques de chaque établissement.
Dans les HCR, il faut distinguer les gratifications librement remises aux serveurs ou aux autres salariés en contact avec la clientèle des sommes obligatoirement comprises dans le prix au titre du service.
La collecte par carte bancaire, le fonctionnement d’une caisse commune et les règles de répartition peuvent nécessiter une organisation particulière et des contrôles réguliers.
Dans la coiffure, un client peut remettre directement une gratification au professionnel ayant réalisé la prestation ou ajouter un pourboire lors du règlement en caisse.
Il convient alors d’identifier le bénéficiaire, de contrôler sa rémunération et de distinguer les pourboires volontaires des commissions commerciales ou primes liées au chiffre d’affaires.
À lire également
Pour approfondir les règles propres à l’organisation du temps de travail dans la restauration et l’hôtellerie : Temps de travail dans les HCR : durées, heures supplémentaires et calculs.
Pour examiner les particularités de la gestion des rémunérations et des bulletins dans un salon de coiffure : Externaliser la paie d’un salon de coiffure : avantages, coût et points de vigilance.
Pour appliquer correctement l’exonération des pourboires, l’entreprise doit mettre en place une procédure de vérification associant le service chargé des encaissements, l’administration du personnel et la gestion de la paie.
Ces vérifications doivent être renouvelées lorsque les horaires, les primes, la rémunération ou la répartition des pourboires évoluent.
Le conseil CYCLO RH
Le contrôle du seuil de 1,6 SMIC doit être intégré à la procédure mensuelle de paie. Une vérification effectuée uniquement au moment du paramétrage initial peut devenir insuffisante dès qu’un salarié perçoit des éléments variables de rémunération.
La gestion des pourboires exige de rapprocher les encaissements, les sommes attribuées aux salariés et les règles sociales et fiscales applicables. Un paramétrage inadapté peut entraîner des anomalies sur les bulletins et les déclarations.
CYCLO RH accompagne les TPE et PME dans l’externalisation de la paie, notamment pour le traitement des éléments variables de rémunération, des exonérations de cotisations et des déclarations sociales.
Pour les entreprises souhaitant vérifier la conformité de leurs pratiques, un audit de paie permet d’examiner les rubriques utilisées, les calculs, les bulletins et les éventuelles régularisations nécessaires.
Oui. L’exonération des pourboires reste applicable en 2026 et sa prolongation est prévue jusqu’au 31 décembre 2028, sous réserve du respect des conditions légales.
La rémunération mensuelle du salarié ne doit pas excéder 1,6 SMIC. En 2026, cela correspond à 2 916,85 € brut pour un temps complet de référence, avant ajustements liés à la durée de travail et aux heures complémentaires ou supplémentaires.
Oui. Ils peuvent bénéficier du dispositif lorsqu’ils sont volontairement remis par les clients et reversés aux salariés éligibles.
Oui, lorsque les conditions sont réunies. Les sommes exonérées restent néanmoins prises en compte pour déterminer le revenu fiscal de référence.
Non. L’exonération exceptionnelle concerne les gratifications volontaires des clients, et non les sommes obligatoirement comprises dans le prix au titre du service.
Il ne bénéficie pas de l’exonération exceptionnelle au titre du mois concerné. Le traitement social et fiscal des pourboires doit alors être déterminé selon les règles de droit commun.
Une exonération ne signifie pas une absence systématique de déclaration. Le traitement dépend notamment du circuit de versement et des obligations sociales et fiscales applicables. Les montants exonérés sont également pris en compte dans le revenu fiscal de référence.
La législation en vigueur prévoit l’application du dispositif jusqu’au 31 décembre 2028, sauf modification législative ultérieure.
À propos de ces informations
Cet article fournit une information générale au regard des textes et sources disponibles à la date de vérification indiquée. Malgré le soin apporté à sa rédaction, certaines informations peuvent évoluer ou comporter des erreurs. Son contenu ne constitue pas une consultation juridique individualisée et doit être adapté à chaque situation particulière. Consulter nos mentions légales.
CYCLO RH vous accompagne pour fiabiliser le traitement des pourboires, contrôler les conditions d’exonération et sécuriser vos bulletins ainsi que vos déclarations sociales.