Cotisations sociales

Décryptage des cotisations sociales, exonérations, réductions de charges et obligations déclaratives des employeurs.

  • Agirc-Arrco 2026 : tranches, taux de cotisation, CEG, CET et Apec

    Agirc-Arrco 2026 : tranches, taux de cotisation, CEG, CET et Apec

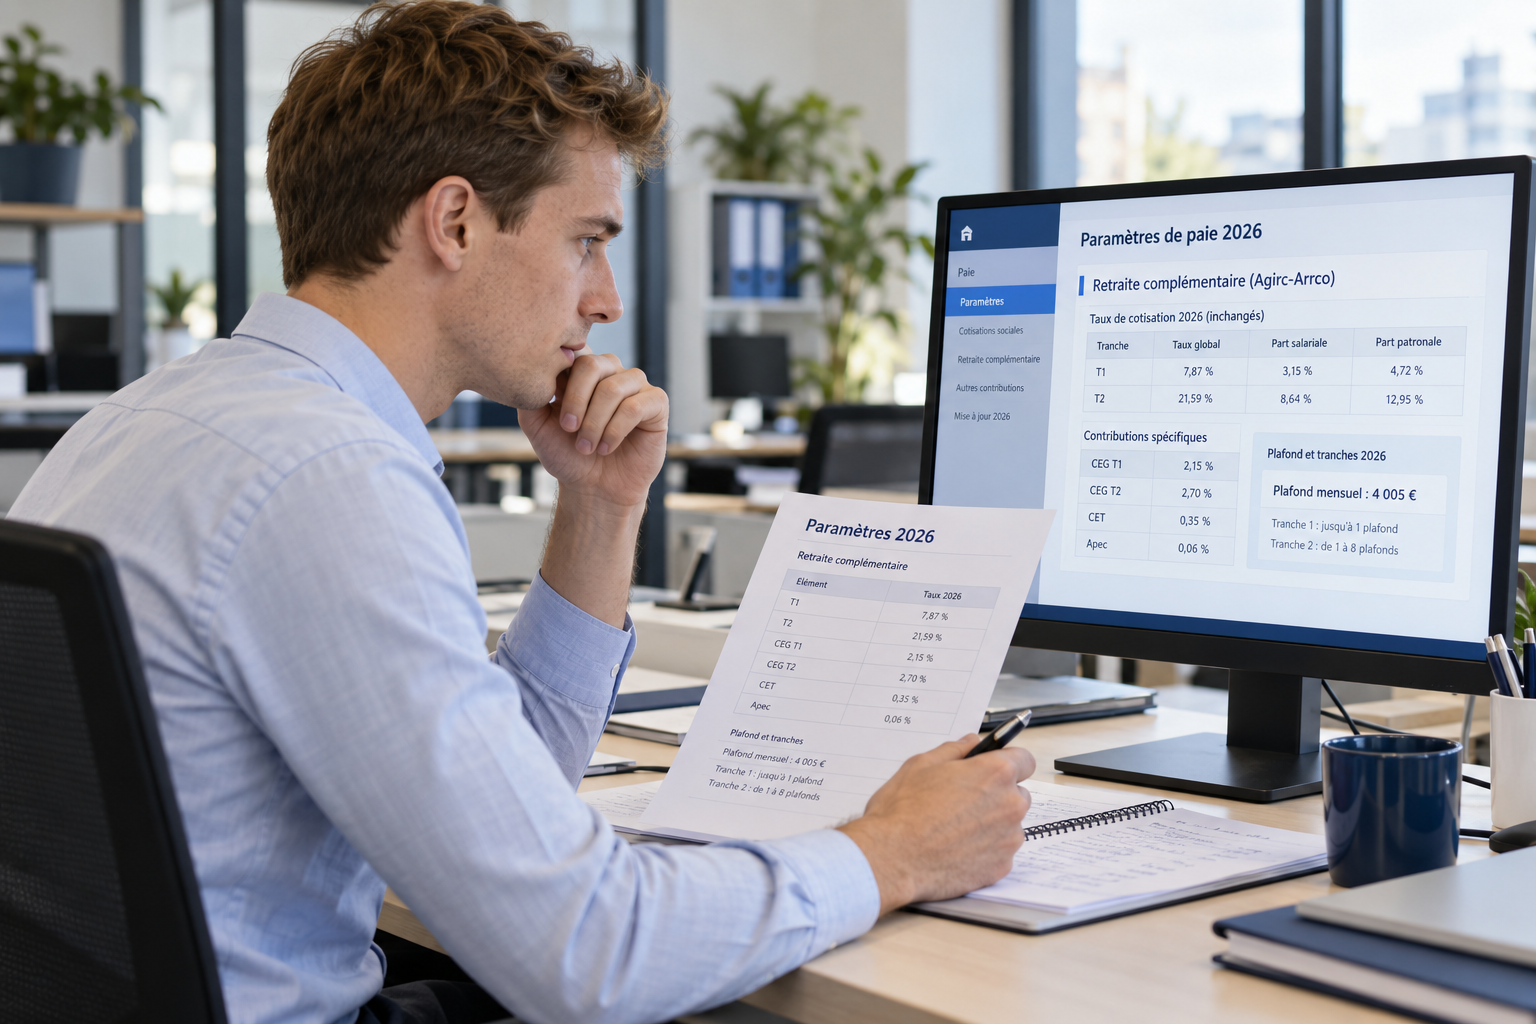
    Les paramètres de cotisation Agirc-Arrco applicables en 2026 sont fixés par la circulaire n° 2025-16 SG-DRJ du 30 octobre 2025. Les taux de cotisation, la contribution d’équilibre général (CEG), la contribution d’équilibre technique (CET) et la cotisation Apec restent inchangés.

    En revanche, la revalorisation du plafond de la Sécurité sociale modifie les limites des tranches de rémunération. Depuis le 1er janvier 2026, le plafond mensuel est fixé à 4 005 € et le plafond annuel à 48 060 €.

    Poursuivre la lecture
  • Versement mobilité régional et rural (VMRR) sur Silae : mise en place et régularisation

    Versement mobilité régional et rural (VMRR) sur Silae : mise en place et régularisation

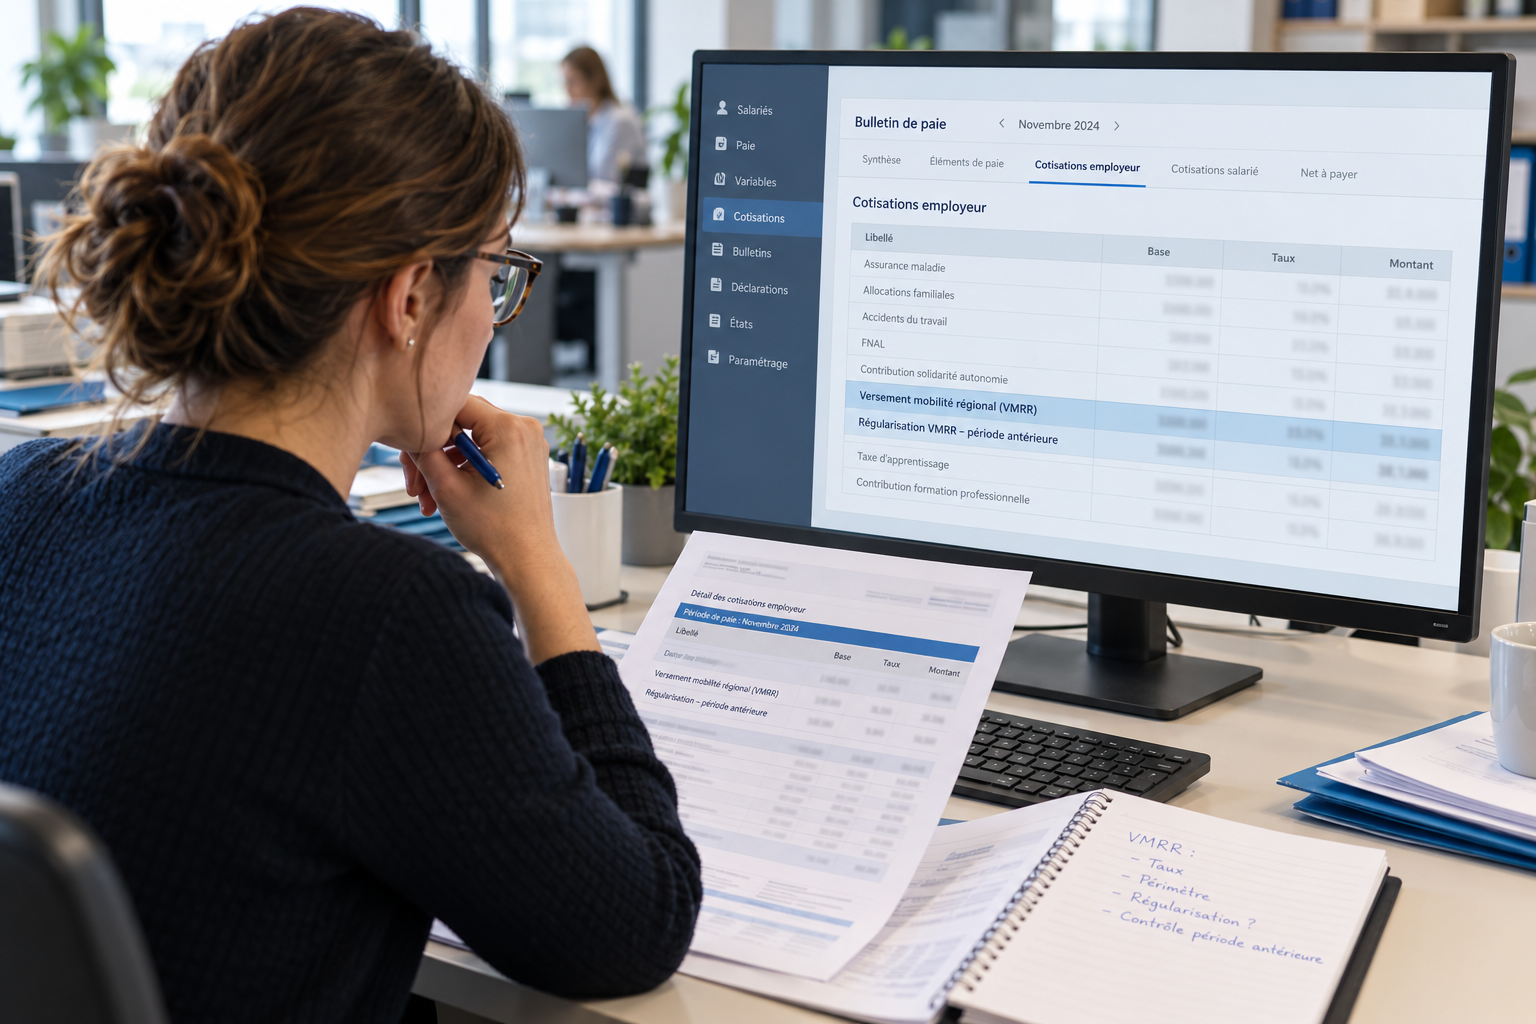
    Le versement mobilité régional et rural (VMRR) est une contribution patronale créée par la loi de finances pour 2025 afin de participer au financement des services de mobilité à l’échelle régionale. Il peut être institué par les collectivités concernées dans la limite du taux prévu par la loi.

    Pour les gestionnaires de paie utilisant Silae, deux contrôles sont essentiels : vérifier que le VMRR est correctement activé dans le dossier et savoir régulariser les périodes antérieures lorsqu’il n’a pas été calculé, qu’un mauvais taux a été appliqué ou que la contribution a été appelée à tort.

    Poursuivre la lecture
  • Rupture conventionnelle : la contribution patronale passe à 40 % en 2026

    Rupture conventionnelle : la contribution patronale passe à 40 % en 2026

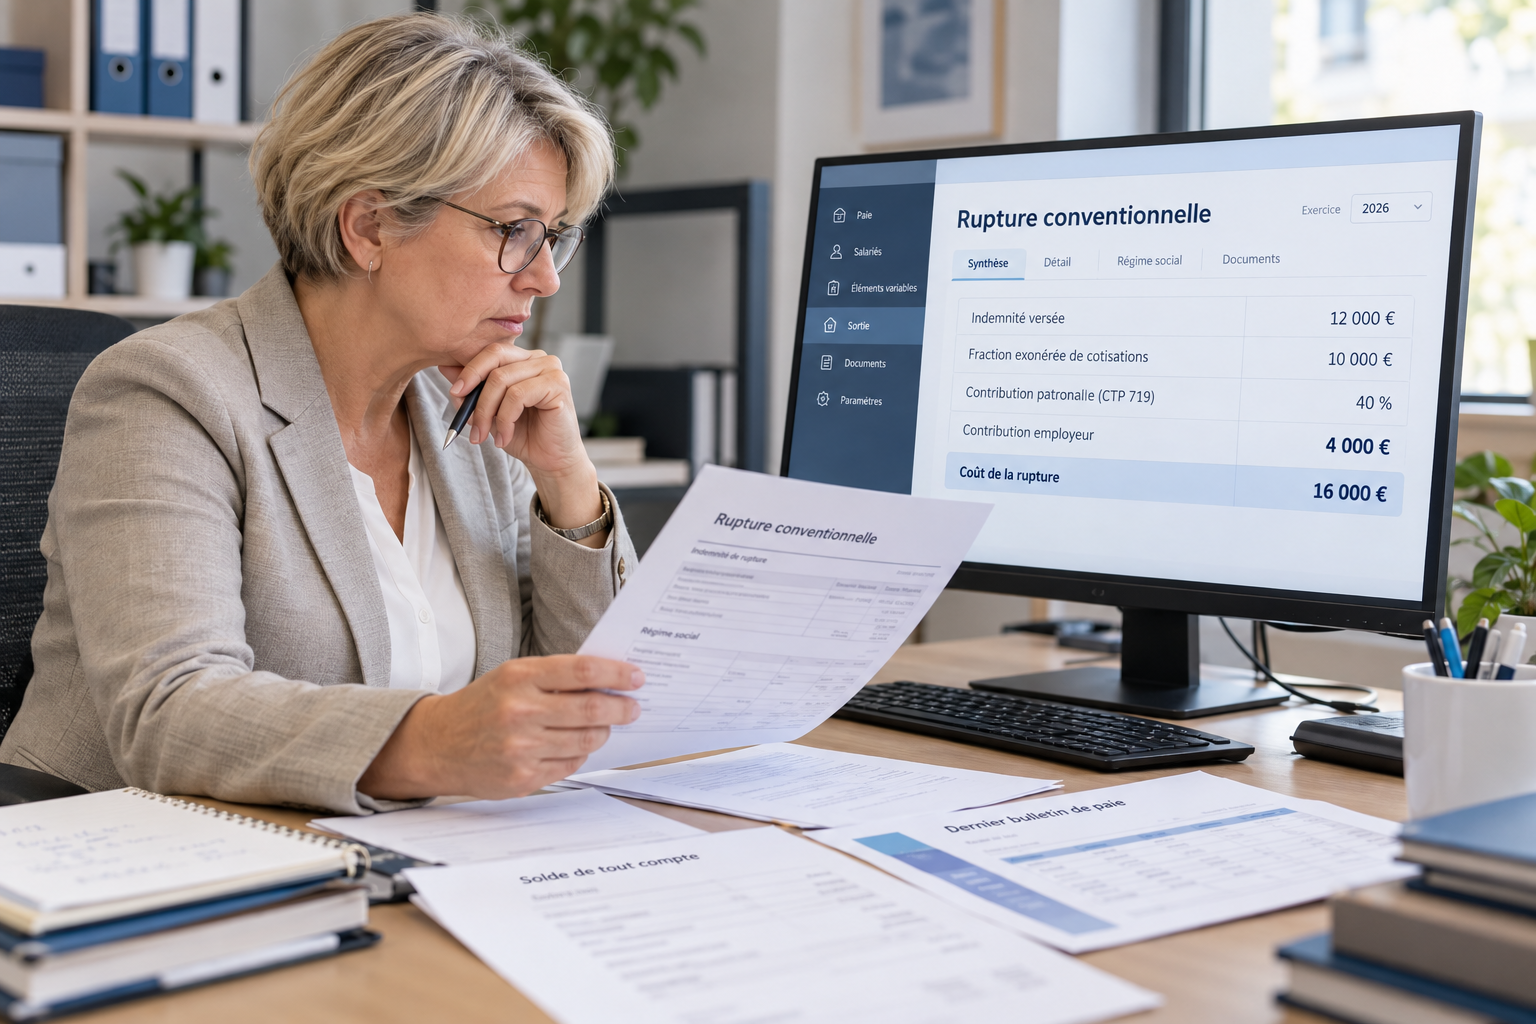
    Depuis 2026, la contribution patronale spécifique applicable aux indemnités de rupture conventionnelle individuelle est passée de 30 % à 40 %. Cette hausse augmente directement le coût supporté par l’employeur lorsqu’une partie de l’indemnité bénéficie d’une exonération de cotisations sociales.

    Attention toutefois : le taux de 40 % ne s’applique pas systématiquement à l’intégralité de l’indemnité versée au salarié. La contribution porte sur la fraction exclue de l’assiette des cotisations de Sécurité sociale.

    Poursuivre la lecture