Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
La proratisation du plafond de la Sécurité sociale d’un salarié multi-employeurs nécessite un paramétrage adapté dans Silae.
Informations juridiques et conventionnelles vérifiées au 15 octobre 2026.
La proratisation du PSS sur Silae nécessite une attention particulière lorsqu’un salarié travaille simultanément pour plusieurs employeurs. Le plafond de la Sécurité sociale doit être déterminé selon les règles applicables à cette situation, alors que les rémunérations versées par les autres entreprises ne sont pas toujours connues.
Le logiciel Silae propose plusieurs possibilités de paramétrage, mais il est essentiel de distinguer la proratisation liée aux employeurs multiples du calcul spécifique du plafond. Une confusion entre ces deux réglages peut conduire à un plafond incorrect, notamment lorsqu’une entrée ou une sortie intervient en cours de mois.
À partir d’un cas pratique chiffré, voici comment déterminer le pourcentage applicable, renseigner correctement la fiche Salarié, contrôler le plafond calculé par Silae et vérifier la cohérence des données transmises en déclaration sociale nominative (DSN).
L’essentiel à retenir
Un salarié à employeurs multiples exerce régulièrement et simultanément une activité salariée auprès de plusieurs employeurs distincts. Cette situation nécessite un traitement particulier du plafond de la Sécurité sociale (PSS), notamment pour les cotisations dont l’assiette est plafonnée.
L’article L. 242-3 du Code de la sécurité sociale prévoit une répartition des cotisations entre les employeurs en fonction des rémunérations qu’ils versent. Il autorise également, par dérogation, une détermination de leur part de cotisations comme si le salarié occupait un emploi à temps partiel dans chacun des établissements employeurs. Légifrance
Lorsque les rémunérations versées par tous les employeurs sont connues, le plafond peut être réparti au prorata des salaires respectivement versés.
Plafond applicable = PMSS × salaire de l’employeur / total des salaires de tous les employeurs
Cette méthode suppose de connaître les rémunérations prises en compte pour la même période. Le salarié doit donc communiquer les informations nécessaires à ses employeurs.
Lorsque les rémunérations des autres employeurs ne sont pas connues, l’Urssaf prévoit une détermination du plafond selon les règles applicables au temps partiel.
Le plafond est alors calculé à partir de la durée contractuelle de travail chez l’employeur concerné, majorée, le cas échéant, des heures complémentaires, et rapportée à la durée légale ou à la durée conventionnelle lorsqu’elle est inférieure. Urssaf
Plafond applicable = PMSS × (durée contractuelle + heures complémentaires) / durée de référence
Cette seconde méthode présente un avantage pratique : l’employeur n’a pas besoin de connaître le montant du salaire versé par l’autre entreprise pour déterminer son plafond.
Point de vigilance
La documentation d’aide Silae relative aux salariés multi-employeurs présente également une méthode fondée sur le salaire équivalent temps plein et mentionne une restriction lorsque ce salaire n’excède pas le PMSS. Cette présentation doit être distinguée de la dérogation prévue à l’article L. 242-3 et de la formule horaire publiée par l’Urssaf, qui ne comportent pas cette condition dans les dispositions citées. Le choix de la méthode doit être justifié juridiquement avant d’être traduit dans le logiciel.
Prenons le cas d’une salariée employée à temps partiel dans deux entreprises distinctes. Elle effectue 73,67 heures mensualisées chez le premier employeur et 50 heures mensualisées chez le second.
Son salaire mensuel de base chez le premier employeur est de 1 326,06 €. La rémunération versée par le second employeur est inconnue.
Pour l’application de la méthode horaire, la durée à retenir chez le premier employeur est de 73,67 heures, rapportée ici à une durée légale mensualisée de 151,67 heures.
73,67 / 151,67 × 100 = 48,57 %
Le pourcentage arrondi à deux décimales utilisé dans notre paramétrage Silae est donc de 48,57 %.
En 2026, le plafond mensuel de la Sécurité sociale est fixé à 4 005 €. Service Public
Pour un mois complet, le calcul effectué avec le taux saisi dans Silae donne :
4 005 × 48,57 % = 1 945,23 €
Ce montant constitue le plafond mensuel calculé avec le pourcentage arrondi, avant toute réduction éventuelle liée à une entrée, une sortie ou une autre situation ayant une incidence sur le plafond.
Le conseil CYCLO RH
Ne calculez pas le pourcentage en divisant les 73,67 heures du premier employeur par les 123,67 heures cumulées auprès des deux entreprises. Pour cette méthode, la durée de référence est celle prévue par la réglementation, et non la somme des horaires contractuels des employeurs.
La proratisation du PSS sur Silae repose sur un champ spécifique de la fiche Salarié, qui permet de gérer le pourcentage retenu au titre de la pluralité d’employeurs.
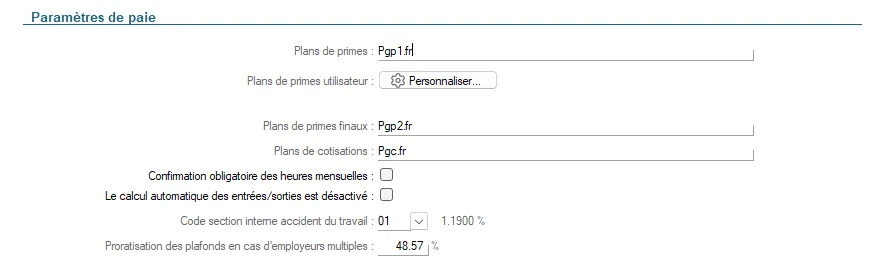
Pour accéder au paramétrage, ouvrez la fiche du salarié concerné, puis rendez-vous dans la rubrique « Paramètres de paie ».
La fiche Salarié comporte également une rubrique « Plafond Sécurité Sociale », dans laquelle figurent notamment les options « Calcul spécifique du PSS » et « Pourcentage de proratisation spécifique ».
Ces champs correspondent à un autre mécanisme de paramétrage. Dans le cas présenté, il n’est pas nécessaire d’activer un calcul spécifique du plafond ni de renseigner ce pourcentage.
Le réglage multi-employeurs doit être effectué dans le champ prévu à cet effet, au sein des paramètres de paie.
Silae dispose également du profil PSSMULTI, permettant de renseigner dans les éléments variables les rémunérations provenant des autres employeurs lorsque celles-ci sont connues.
Ce profil répond donc à une situation différente de notre exemple. Il ne doit pas être ajouté automatiquement lorsqu’aucun autre salaire n’est connu : son utilisation peut modifier le comportement du calcul du plafond. Un échange publié sur la communauté Silae confirme notamment qu’un profil PSSMULTI présent sans salaire complémentaire correctement renseigné peut empêcher la proratisation attendue. Silae
En pratique
Dans notre cas, le paramétrage validé repose sur le champ « Proratisation des plafonds en cas d’employeurs multiples » à 48,57 %. Le calcul spécifique du PSS reste désactivé et le profil PSSMULTI n’est pas utilisé. Il faut ensuite contrôler le résultat calculé par le logiciel, plutôt que se limiter à constater que le pourcentage est bien enregistré.
Une difficulté supplémentaire apparaît lorsque le salarié n’a pas travaillé pendant tout le mois, notamment à l’occasion d’une embauche ou d’une rupture du contrat.
Le plafond doit alors être ajusté selon le nombre de jours calendaires correspondant à la période d’emploi. Cette réduction doit être articulée avec la méthode de proratisation du plafond applicable au salarié.
Pour une entrée le 20 octobre 2026, le salarié est présent pendant 12 jours calendaires sur les 31 jours du mois, du 20 au 31 octobre inclus.
Prorata de présence = 12 / 31
Dans notre cas, le plafond est donc déterminé à partir du PMSS, du pourcentage multi-employeurs et du prorata calendaire lié à l’entrée.
4 005 × 48,57 % × 12 / 31 = 752,99 €
Ces deux facteurs ne constituent pas une double réduction au titre du temps partiel : l’un correspond à la répartition du plafond selon la méthode retenue, tandis que l’autre tient compte de la période d’emploi incomplète.
Point de vigilance
Il ne faut pas forcer manuellement le nombre de jours du PSS sans examiner d’abord le calcul détaillé de Silae. Une intervention manuelle peut remplacer une partie du calcul automatique et conduire à un résultat différent de celui attendu. La priorité est de vérifier la date d’entrée, le paramétrage du salarié et les étapes affichées dans le détail du calcul du plafond.
Voici les données d’un cas de paie réel, présentées sans information permettant d’identifier la salariée ou ses employeurs.
| Élément | Valeur |
|---|---|
| Plafond mensuel 2026 | 4 005 € |
| Horaire mensuel chez l’employeur concerné | 73,67 heures |
| Horaire mensuel chez l’autre employeur | 50 heures |
| Durée légale mensualisée de référence | 151,67 heures |
| Salaire brut mensuel contractuel | 1 326,06 € |
| Salaire brut chez l’autre employeur | Inconnu |
| Date d’entrée | 20 octobre 2026 |
| Jours calendaires d’emploi en octobre | 12 sur 31 |
| Proratisation multi-employeurs | 48,57 % |
| Plafond calculé par Silae | 752,99 € |
Sur le bulletin d’octobre, Silae calcule également une retenue automatique pour entrée en cours de mois de 714,06 €.
1 326,06 − 714,06 = 612,00 € brut
Le salaire brut soumis à cotisations s’établit donc à 612 € sur ce premier bulletin.
La rémunération du mois étant inférieure au plafond réduit de 752,99 €, elle demeure entièrement comprise dans l’assiette de la cotisation vieillesse plafonnée, sous réserve des éventuelles régularisations ou autres éléments d’assiette.
Cela ne dispense pas de contrôler le PSS : un plafond erroné peut avoir des conséquences sur les régularisations progressives et les assiettes plafonnées des périodes suivantes.
Dans cet exemple, le salaire mensuel reconstitué sur une base de 151,67 heures est de 2 730,06 €, soit un montant inférieur au PMSS de 4 005 €.
1 326,06 × 151,67 / 73,67 = 2 730,06 €
Cette donnée explique la nécessité de distinguer les différentes présentations de calcul figurant dans la documentation Silae. Elle ne permet toutefois pas, à elle seule, d’écarter la méthode dérogatoire du temps partiel prévue par le Code de la sécurité sociale.
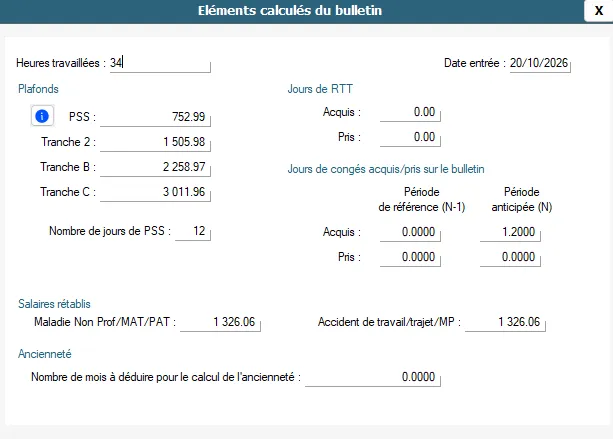
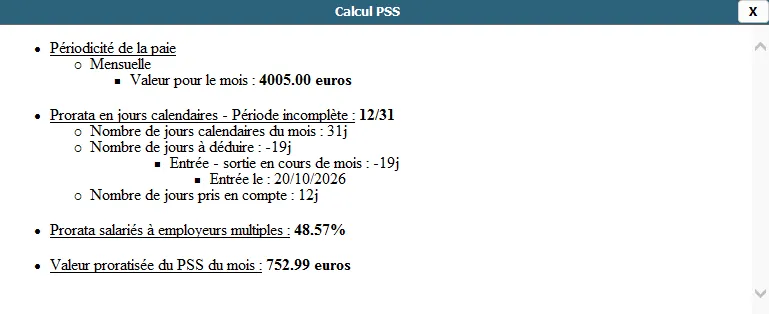
Une fois le pourcentage renseigné dans la fiche Salarié, le contrôle doit être effectué depuis le bulletin.
Dans notre exemple, le détail du calcul Silae affiche successivement :
Le détail de calcul confirme ainsi que les deux paramètres interviennent bien dans le résultat final. Il permet également de constater que les 12 jours sont déterminés à partir de la date d’entrée, sans avoir à imposer un plafond personnalisé.
En pratique
Le contrôle de la proratisation du PSS sur Silae doit être renouvelé lorsqu’une situation change : heures complémentaires, modification de la durée contractuelle, fin du cumul d’emplois, entrée, sortie ou modification des éléments de rémunération. Il faut également examiner les cumuls et les éventuelles régularisations des cotisations plafonnées.
Le paramétrage des employeurs multiples ne se limite pas au montant du plafond affiché sur le bulletin. Il doit également permettre de transmettre une information cohérente dans la déclaration sociale nominative.
Deux rubriques doivent particulièrement être distinguées : le code emplois multiples et le code employeurs multiples.
| Rubrique DSN | Intitulé | Valeur | Interprétation |
|---|---|---|---|
| S21.G00.40.036 | Code emplois multiples | 01 | Un seul emploi chez cet employeur |
| S21.G00.40.037 | Code employeurs multiples | 02 | Plusieurs employeurs simultanés |
| S21.G00.40.013 | Quotité de travail du contrat | 73,67 | Horaire mensuel contractuel |
| S21.G00.40.014 | Modalité d’exercice du temps de travail | 20 | Temps partiel |
Les valeurs 01 en S21.G00.40.036 et 02 en S21.G00.40.037 ne sont donc pas contradictoires. La première rubrique concerne le nombre d’emplois chez un même employeur ; la seconde indique que le salarié travaille également pour une autre entreprise.
Cette distinction est expressément prévue dans le cahier technique DSN publié par Net-Entreprises. Net-Entreprises
La DSN comporte également une quotité de travail de référence propre à l’entreprise ou à la catégorie de salariés. Cette valeur ne doit pas être automatiquement reprise comme dénominateur du calcul du plafond.
La formule réglementaire de proratisation horaire retient la durée légale ou, lorsqu’elle est inférieure, la durée conventionnelle applicable. Une quotité collective supérieure à 151,67 heures peut donc figurer dans la DSN sans constituer nécessairement la référence à utiliser pour ce calcul.
Il faut vérifier distinctement la cohérence de la quotité déclarée et celle du prorata de plafond retenu.
Plusieurs erreurs peuvent affecter le calcul du plafond d’un salarié multi-employeurs, même lorsque les données contractuelles sont correctement enregistrées.
Une autre vérification concerne l’incidence effective du plafond sur les cotisations. Un salaire inférieur au PSS réduit ne signifie pas nécessairement que le paramétrage est sans importance : les mécanismes de régularisation peuvent produire des effets au cours des mois suivants.
Le conseil CYCLO RH
Pour une situation de multi-emploi, conservez dans le dossier de paie la méthode retenue, les horaires contractuels, les informations communiquées par le salarié et la justification du calcul. En cas de contrôle ou de changement de gestionnaire, cette traçabilité permet de comprendre rapidement le paramétrage sans avoir à reconstituer son origine.
À lire également
Pour comprendre une autre situation dans laquelle un paramétrage Silae doit être distingué de la règle réellement applicable : Silae : proratiser la mutuelle en cas d’entrée ou de sortie.
La gestion des salariés multi-employeurs illustre l’importance d’un contrôle de paie qui ne se limite pas à la production automatique des bulletins. Un paramètre apparemment simple peut affecter le calcul des cotisations, les cumuls et les données transmises aux organismes sociaux.
Gestionnaire de paie freelance certifié Silae, CYCLO RH intervient auprès des TPE, PME et cabinets d’expertise comptable pour fiabiliser les traitements de paie et les déclarations sociales.
Un audit et contrôle de paie peut notamment permettre de vérifier les paramètres salariés, les plafonds de cotisations, les calculs de régularisation et la cohérence des données déclaratives.
CYCLO RH propose également l’externalisation de la paie, avec la prise en charge des bulletins, des déclarations sociales et des principales opérations liées à la vie des contrats de travail, selon le périmètre convenu avec l’entreprise.
Oui. Lorsque la rémunération des autres employeurs n’est pas connue, le plafond peut être déterminé selon les règles applicables au temps partiel, à partir de la durée contractuelle et de la durée de référence réglementaire.
Dans la fiche Salarié, ouvrez « Paramètres de paie » puis renseignez le champ « Proratisation des plafonds en cas d’employeurs multiples ». Le pourcentage doit avoir été déterminé selon la méthode de calcul retenue.
Pas systématiquement. Le profil PSSMULTI permet notamment de prendre en compte les autres rémunérations lorsqu’elles sont connues. Il n’est pas nécessaire pour appliquer le pourcentage horaire retenu dans notre exemple.
Oui. Une entrée en cours de mois entraîne normalement une réduction du plafond selon les jours calendaires de présence. Dans notre exemple, Silae applique 12/31 au plafond déjà affecté du pourcentage multi-employeurs, ce qui donne 752,99 €.
Ce résultat correspond à 4 005 € multipliés par le taux saisi de 48,57 %. L’utilisation d’un pourcentage arrondi à deux décimales explique le léger écart avec un calcul réalisé à partir du rapport horaire non arrondi.
Pour un salarié ayant un seul emploi chez l’employeur déclarant, mais travaillant également dans une autre entreprise, la rubrique S21.G00.40.036 peut être renseignée avec le code 01, tandis que la rubrique S21.G00.40.037 doit indiquer le code 02 correspondant aux employeurs multiples.
Il doit être réexaminé lorsque les éléments qui ont servi à le calculer changent, notamment en cas de modification de l’horaire contractuel, d’heures complémentaires ou de changement de situation multi-employeurs. Le plafond mensuel doit également tenir compte des entrées, sorties et autres événements ayant une incidence sur son calcul.
À propos de ces informations
Cet article fournit une information générale au regard des textes et sources disponibles à la date de vérification indiquée. Malgré le soin apporté à sa rédaction, certaines informations peuvent évoluer ou comporter des erreurs. Son contenu ne constitue pas une consultation juridique individualisée et doit être adapté à chaque situation particulière. Consulter nos mentions légales.
CYCLO RH vous accompagne dans le contrôle des paramétrages Silae, des plafonds de Sécurité sociale et des déclarations sociales, afin de limiter les écarts de cotisations et de sécuriser le traitement des situations particulières en paie.