Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
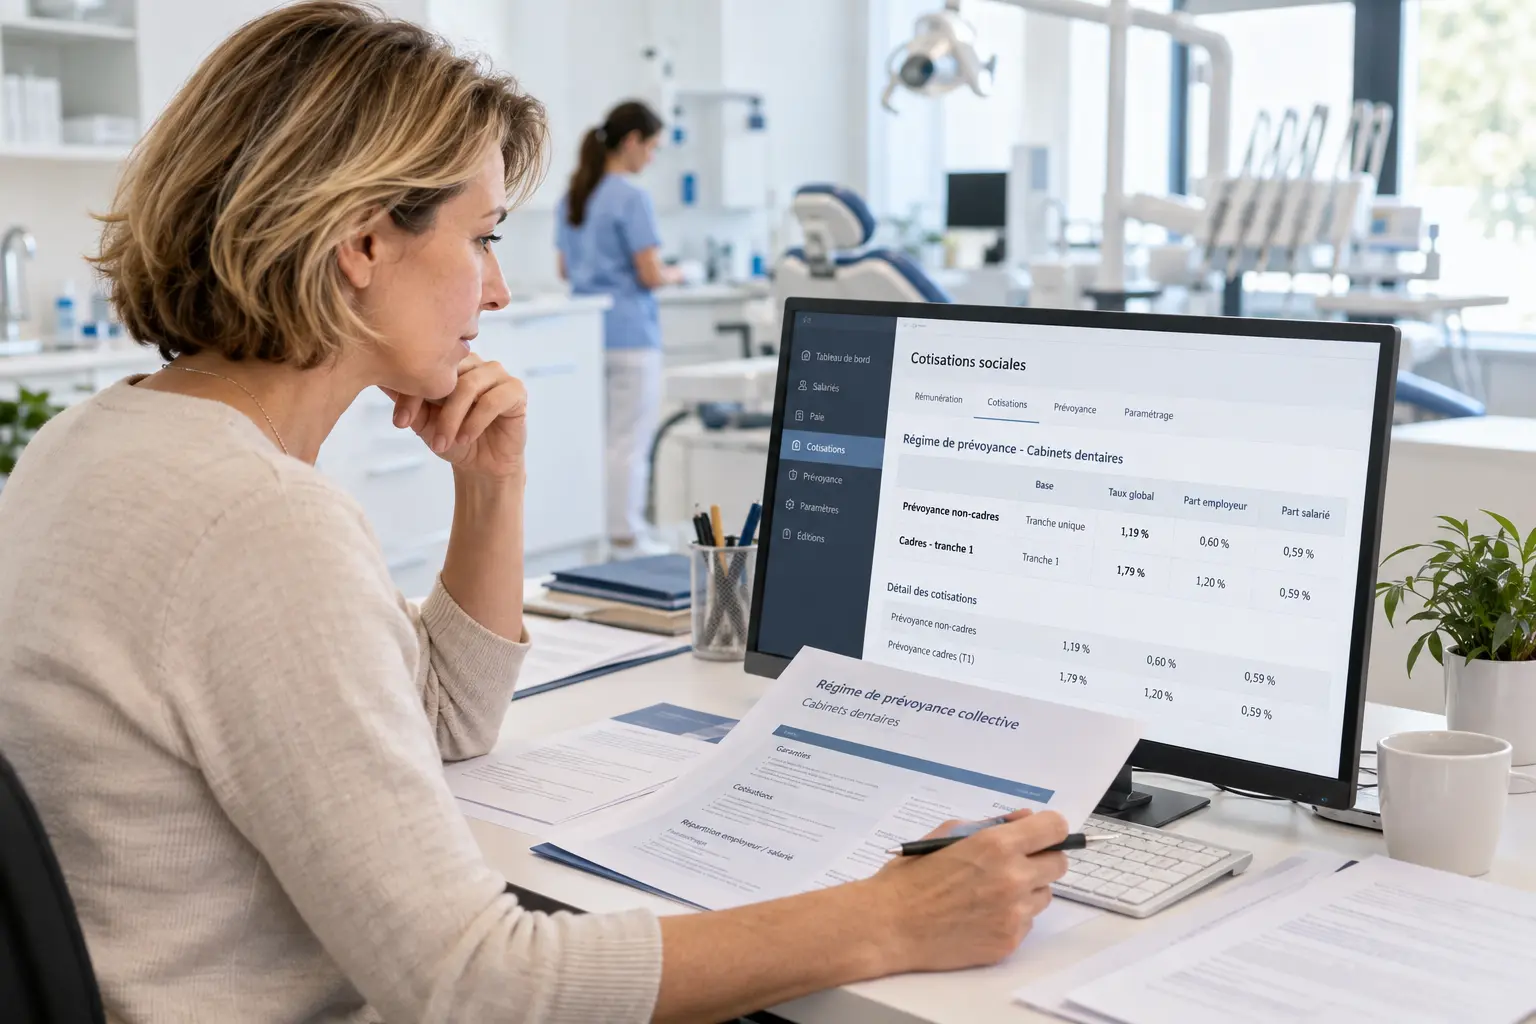
La convention collective des cabinets dentaires fixe un régime de prévoyance obligatoire pour les salariés non-cadres avec des taux spécifiques à appliquer en paie.
Écrit par
— CYCLO RH
Gestionnaire de paie freelance certifié Silae
Informations juridiques et conventionnelles vérifiées au 3 octobre 2026.
La convention collective nationale (CCN) des cabinets dentaires IDCC 1619 prévoit un régime collectif de prévoyance complémentaire obligatoire pour les salariés non cadres entrant dans son champ d’application. En 2026, la cotisation conventionnelle reste fixée à 1,79 % de la rémunération sur les tranches A et B, répartie entre l’employeur et le salarié.
La situation des cadres doit toutefois être distinguée. Ils ne relèvent pas automatiquement du régime conventionnel obligatoire des non-cadres : les cadres et assimilés concernés sont soumis aux obligations spécifiques issues de l’accord national interprofessionnel (ANI) du 17 novembre 2017. Le régime de la branche peut en outre être volontairement étendu à certains cadres, sous des conditions précises de financement.
Pour établir correctement la paie d’un cabinet dentaire, il faut donc identifier la catégorie du salarié, distinguer le régime conventionnel obligatoire des garanties éventuellement souscrites en complément et vérifier les taux réellement applicables au contrat de prévoyance de l’entreprise.
L’essentiel à retenir
Depuis le 1er janvier 2025, l’article 5.1 de la convention collective distingue expressément les salariés relevant obligatoirement du régime de branche des salariés relevant du régime applicable aux cadres.
Adhèrent obligatoirement au régime collectif conventionnel les salariés non cadres ne relevant pas des articles 2.1 et 2.2 de l’ANI du 17 novembre 2017 relatif à la prévoyance des cadres, lorsque leur employeur relève de la convention collective nationale des cabinets dentaires. Légifrance
La formulation antérieure consistant à présenter le régime conventionnel de l’IDCC 1619 comme obligatoire indistinctement pour « les cadres et les non-cadres » n’est donc plus exacte.
Point de vigilance
La distinction entre cadre, assimilé cadre et non-cadre doit être correctement paramétrée en paie. Elle conditionne notamment le régime de prévoyance applicable, son financement et les cotisations à déclarer.
La cotisation du régime conventionnel est fixée à 1,79 % sur la tranche A (TA) et la tranche B (TB) de la rémunération. La tranche A correspond à la partie du salaire brut limitée au plafond de la Sécurité sociale ; la tranche B correspond à la fraction comprise entre une et quatre fois ce plafond. Légifrance
| Régime conventionnel non-cadre | Part salariale | Part patronale | Total |
|---|---|---|---|
| Tranche A | 0,60 % | 1,19 % | 1,79 % |
| Tranche B | 0,60 % | 1,19 % | 1,79 % |
Ces taux sont toujours maintenus en 2026. AG2R La Mondiale, qui commercialise notamment une offre adaptée à la branche, confirme également cette répartition pour 2026. AG2R La Mondiale
En pratique
Sur le bulletin d’un salarié non cadre entrant dans le régime conventionnel, vérifiez à la fois l’assiette TA/TB, le taux salarial de 0,60 %, le taux patronal de 1,19 % et l’organisme auquel le cabinet a effectivement souscrit. Un taux correct appliqué à une mauvaise tranche ou à une mauvaise catégorie de salarié reste une erreur de paie.
Les cadres ne doivent pas être assimilés automatiquement aux non-cadres pour l’application du régime conventionnel IDCC 1619.
L’ANI du 17 novembre 2017 relatif à la prévoyance des cadres impose à l’employeur de verser, pour les bénéficiaires relevant de ses articles 2.1 et 2.2, une contribution à sa charge exclusive égale à 1,50 % de la tranche de rémunération inférieure au plafond de la Sécurité sociale. Cette contribution est affectée par priorité à la couverture d’avantages en cas de décès. Légifrance
Oui, mais il s’agit d’une possibilité et non de l’adhésion obligatoire prévue pour les non-cadres. L’article 5.1 prévoit que le régime conventionnel peut être volontairement étendu aux salariés cadres relevant de l’article 2.1 de l’ANI, à condition que l’employeur prenne entièrement à sa charge la cotisation correspondante. Légifrance
Le conseil CYCLO RH
Ne paramétrez pas une cotisation « prévoyance cadre » uniquement parce qu’un salarié porte le statut cadre sur sa fiche de paie. Vérifiez d’abord la catégorie exacte dont il relève au regard de l’ANI, puis le contrat de prévoyance effectivement souscrit par le cabinet et, le cas échéant, l’existence d’une extension volontaire du régime de branche.
Le régime conventionnel des cabinets dentaires couvre plusieurs risques lourds susceptibles d’affecter durablement la situation du salarié ou de sa famille.
Ces objectifs sont expressément définis à l’article 5.1 de la convention. L’avenant n° 13 du 24 octobre 2024, applicable depuis le 1er janvier 2025, a en outre enrichi les garanties du régime tout en maintenant les taux de cotisation. Légifrance
Les garanties du régime conventionnel s’appliquent obligatoirement aux salariés concernés comptant :
Cette règle conventionnelle doit être prise en compte lors d’une embauche, notamment lorsque le salarié vient directement d’un autre cabinet dentaire. Légifrance
Point de vigilance
Ne déduisez pas automatiquement de cette condition d’ancienneté qu’un salarié nouvellement embauché peut être ignoré dans tous les paramétrages de protection sociale. Les modalités d’affiliation, de prise d’effet et de déclaration doivent également être rapprochées du contrat souscrit auprès de l’organisme assureur.
Non. Depuis l’entrée en vigueur de l’avenant n° 12 du 24 octobre 2024, les cabinets dentaires sont libres de recourir à l’organisme assureur de leur choix.
L’organisme retenu doit toutefois respecter les dispositions légales et réglementaires ainsi que les règles de la convention collective concernant notamment les cotisations et les garanties. Légifrance
AG2R La Mondiale demeure un acteur proposant des contrats adaptés à la branche, mais il ne faut donc plus présenter cet organisme comme l’assureur obligatoirement imposé par la convention.
Un cabinet peut décider de souscrire des assurances complémentaires destinées à couvrir certaines dépenses qui restent légalement ou conventionnellement à sa charge. Ces assurances ne doivent pas être confondues avec le régime conventionnel obligatoire de prévoyance.
AG2R La Mondiale propose par exemple en 2026 un pack facultatif couvrant notamment la mensualisation, les indemnités de licenciement et les indemnités de départ en retraite. Le taux global annoncé est de 2,87 % des tranches A et B, intégralement à la charge de l’employeur. AG2R La Mondiale
| Garantie facultative AG2R 2026 | Taux TA/TB | Financement |
|---|---|---|
| Mensualisation | 0,87 % | Employeur |
| Indemnités de licenciement (IDL) | 1,06 % | Employeur |
| Indemnités de départ en retraite (IDR) | 0,94 % | Employeur |
| Total du pack | 2,87 % | Employeur |
Point de vigilance
Ces taux correspondent à une offre facultative proposée par AG2R en 2026. Ils ne constituent pas les taux obligatoires du régime conventionnel de prévoyance de l’IDCC 1619 et peuvent différer selon l’organisme et le contrat retenus par l’employeur.
La prévoyance des cabinets dentaires nécessite plusieurs contrôles avant de considérer le paramétrage comme conforme.
Le conseil CYCLO RH
Lors d’une reprise de dossier, ne recopiez pas uniquement les taux figurant sur les anciens bulletins. Contrôlez la catégorie des salariés, la fiche de paramétrage de l’organisme et le contrat en vigueur : une ancienne affiliation ou un ancien taux peut avoir été conservé alors que le régime applicable a évolué.
La prévoyance ne se limite pas à saisir un taux sur le bulletin. Le statut du salarié, les tranches de rémunération, le contrat souscrit, l’ancienneté et les données déclarées en DSN doivent être cohérents entre eux.
CYCLO RH peut prendre en charge l’externalisation de la paie de votre cabinet afin d’assurer le suivi des affiliations, cotisations et déclarations sociales en tenant compte des règles de l’IDCC 1619.
Lorsqu’un paramétrage existe déjà, un audit et contrôle de paie permet notamment de vérifier la catégorie des salariés, les taux appliqués, les tranches de cotisation et leur cohérence avec les fiches de paramétrage des organismes.
Le taux conventionnel est de 1,79 % sur les tranches A et B : 1,19 % à la charge de l’employeur et 0,60 % à la charge du salarié.
Non, pas dans les mêmes conditions que pour les non-cadres. Le régime de branche peut être volontairement étendu aux cadres relevant de l’article 2.1 de l’ANI de 2017 si l’employeur finance intégralement la cotisation correspondante. Les cadres et assimilés concernés restent par ailleurs soumis aux obligations spécifiques prévues par l’ANI.
L’ANI du 17 novembre 2017 impose une contribution patronale de 1,50 % sur la tranche de rémunération inférieure au plafond de la Sécurité sociale pour les cadres et assimilés concernés, avec une affectation prioritaire à la couverture du risque décès.
Non. Le cabinet est libre de choisir son organisme assureur, à condition que le contrat respecte les règles légales et les garanties et cotisations prévues par la convention collective.
Non au titre du régime conventionnel obligatoire présenté ici. Certains assureurs proposent ces garanties en complément afin de couvrir tout ou partie des dépenses restant à la charge de l’employeur.
Pas nécessairement. La convention prend également en compte 3 mois d’ancienneté acquis dans d’autres cabinets dentaires au cours des 12 mois précédents pour l’application obligatoire des garanties.
Non pour le régime conventionnel non-cadre actuel : le taux global de 1,79 % et sa répartition de 0,60 % salarié et 1,19 % employeur s’appliquent sur chacune des deux tranches.
À propos de ces informations
Cet article fournit une information générale au regard des textes et sources disponibles à la date de vérification indiquée. Malgré le soin apporté à sa rédaction, certaines informations peuvent évoluer ou comporter des erreurs. Son contenu ne constitue pas une consultation juridique individualisée et doit être adapté à chaque situation particulière. Consulter nos mentions légales.
CYCLO RH vous accompagne dans le contrôle du régime de prévoyance de vos salariés, des taux appliqués, des affiliations et des paramétrages de paie afin de fiabiliser les bulletins et les déclarations sociales de votre cabinet dentaire.